公司在香港出租物业,同一笔租金可能同时产生物业税和利得税;豁免与抵免机制正是为了避免同一笔租金被重复征税。那到底应该申请豁免,还是用已缴物业税抵免利得税?
在本博客中,我们讨论《税务条例》(Inland Revenue Ordinance,IRO)下的两条路径:如何透过BIR58报税表或书面申请提出第5(2)(a)条豁免,第25条抵免如何运作、多缴税款如何退还,并说明相关期限、记录要求,以及企业业主应如何选择。
香港的物业税豁免与抵免机制如何运作?
物业税向业主征收,利得税向公司的业务征收;《税务条例》为此提供两条路径,避免同一笔租金被重复课税。
两项税负同载于《税务条例》,但基础不同。物业税建基于香港土地或楼宇的业权,按评税净值以标准税率计算。利得税建基于业务:公司出租香港物业,即被视为在港经营业务,租金同时计入其应评税利润。
2026/27课税年度由2026年4月1日至2027年3月31日。香港物业税标准税率为15%,自2019/20课税年度以来维持不变;公司利润则自2018/19课税年度起按两级制税率征税。下文第一张表格并排比较两项税负。
两项税种之间的互动,税务局在《2025-26课税年度税务简明指南》中有所概括;一切公司出租物业税的规划决策,亦由此出发。
1. 物业税如何计算
评税值涵盖为取得物业使用权而支付的对价,包括已收及应收租金、一次整笔的顶手费,也包括缴付予业主的服务费或管理费,以及租客代业主承担的开支。其后变为无法追回的款项可予扣除,但日后收回的金额须在收回年度课税。
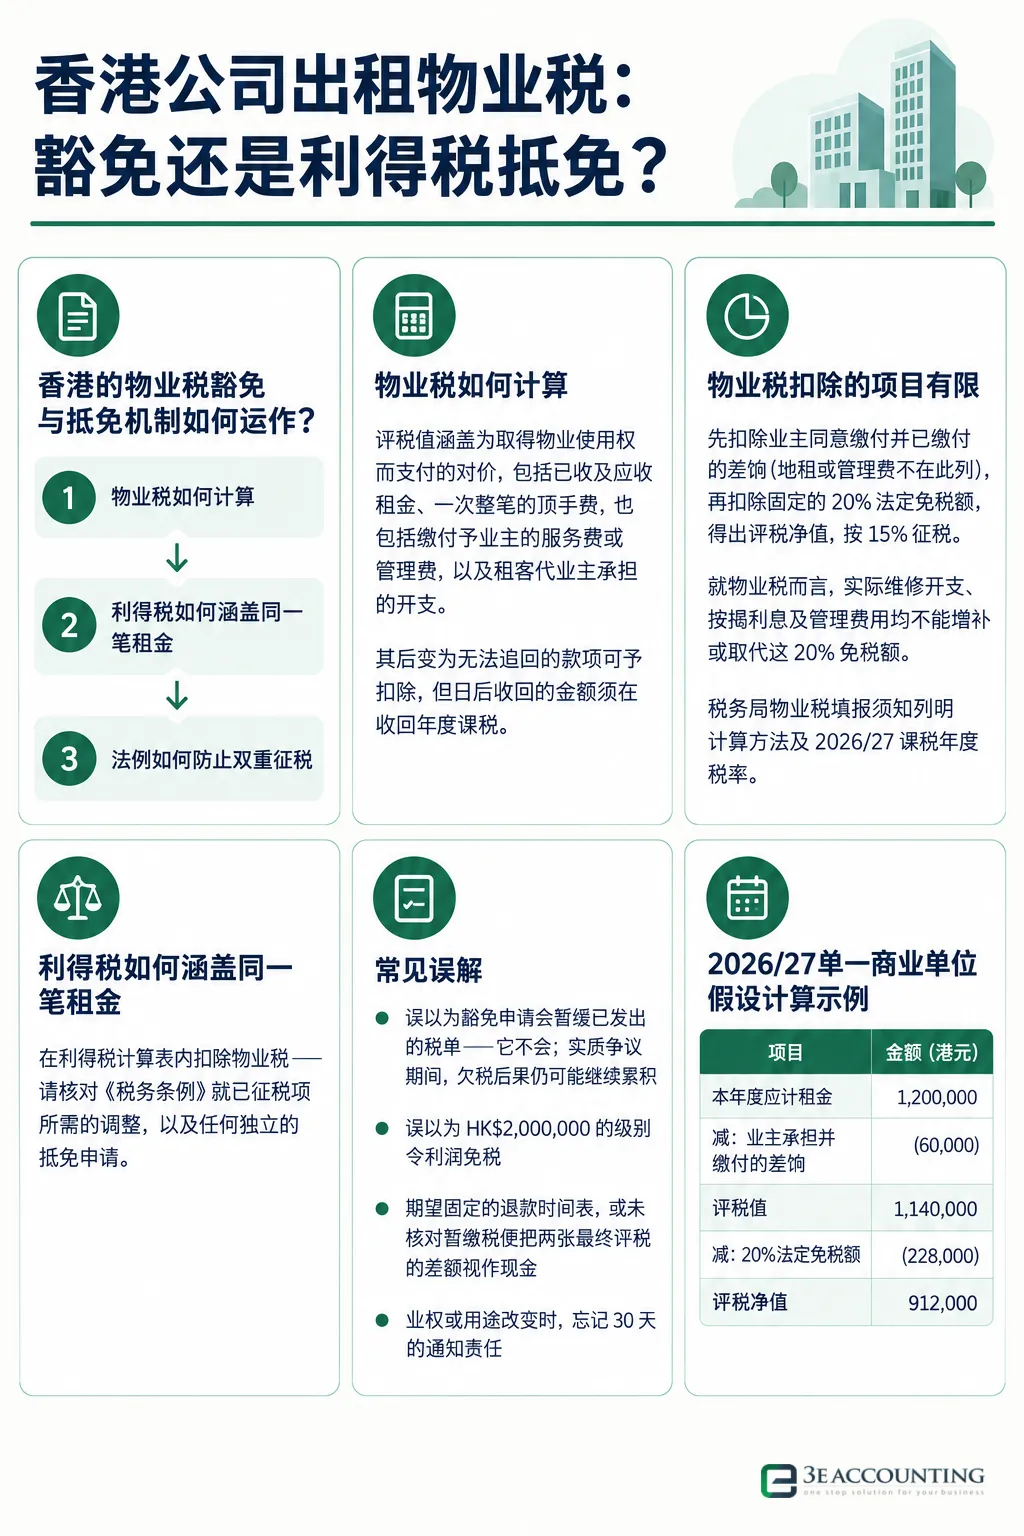
物业税扣除的项目有限:先扣除业主同意缴付并已缴付的差饷(地租或管理费不在此列),再扣除固定的20%法定免税额,得出评税净值,按15%征税。就物业税而言,实际维修开支、按揭利息及管理费用均不能增补或取代这20%免税额。税务局物业税填报须知列明计算方法及2026/27课税年度税率。
2. 利得税如何涵盖同一笔租金
出租业务在公司的BIR51利得税报税表内申报。请按适用的申报规定,核对须随附的财务报表及利得税计算表。应评税利润由会计利润出发,再按《税务条例》调整。
与划一的物业税税基不同,公司实际发生的可扣减开支——差饷、经常性维修、出租业务的利息及管理成本——会直接摊薄应评税利润。两项税负因此很少得出一致数字,这正是宽减机制重要的原因。
3. 法例如何防止双重征税
物业收入既可能被征物业税,又可能计入公司应课利得税的利润。在此情况下,已缴物业税可从应缴利得税中抵免,多缴部分获退还。
另一路径是:法团可以书面形式向税务局局长申请豁免该项原应抵免的物业税。资格视乎业权,以及该物业收入与应课业务利润的关系;获豁免并不代表免除利得税。税务局物业税释义及执行指引分别说明第25条抵免及第5(2)(a)条豁免。
香港企业业主的物业税与利得税比较
| 项目 | 物业税 | 利得税 |
|---|---|---|
| 征税对象 | 香港土地或楼宇的业权 | 在香港经营业务所产生或得自香港的利润 |
| 税率(2026/27课税年度) | 按评税净值征收15%标准税率 | 合资格法团:首HK$2,000,000按8.25%,其余按16.5%;否则一般为16.5% |
| 报税表 | BIR58物业税报税表 | BIR51利得税报税表 |
| 提交期限 | 一般于发出后1个月内提交 | 一般于发出后1个月内提交,视乎任何适用的延期安排 |
| 扣除基准 | 业主承担的差饷,另加固定20%法定免税额 | 实际可扣减的业务开支及支出 |
第25条下,物业税如何从利得税中抵免?
根据第25条,公司就同一课税年度实际已缴的合资格物业税,可抵免其应缴利得税;合资格的多缴部分可获退还,但实际现金须经账目核对。
公司须按时在利得税报税表内申报出租收入;合资格物业税缴付后,可按第25条申请抵免,并核对是否有多缴税款可退还。
抵免取决于税款确已缴付,因此付款凭证支撑整项申请。评税通知书只证明税额已评定;请保留收据、银行月结单或其他付款确认以佐证缴款。整个过程分四步,每步各有期限。
1. 申报租金并缴付评税
公司持有物业的租金一般在BIR58物业税报税表内申报;如物业由公司与个人共同拥有,则使用BIR57。报税表一般须于发出后1个月内提交,公司应按通知书缴税并保留付款记录。
2. 在利得税报税表内申报出租业务
出租业务载入BIR51。请核对通知书及税务局申报指引,确认须随附的财务报表及利得税计算表。BIR51一般须于发出后1个月内提交,惟适用的延期安排或视乎会计年结日而定;请逐张通知书核对。我们逐张核对发出的通知书,不会假定一个期限同时适用于两张报税表。
如以电子方式提交,可参考我们另一篇文章中对香港企业电子报税的说明。
3. 提出抵免申请并核对评税
团队建议先整理有关物业、课税年度、评税编号及付款情况,并按具体通知及税务局指引确认抵免申请的提交方式和所需凭证;这份工作清单并非一律须随BIR51提交的文件清单。税务局填表常见问题说明查询、反对或申请信件的递交安排。
若利得税评税遗漏抵免,应及时要求更正,并在适当时考虑提出反对。反对通知书一般须在评税通知书发出日期后1个月内送达税务局,并须陈述理由;审议期间税款一般仍须照缴,除非评税主任另有指示。税务局反对及暂缓缴税指引:https://www.ird.gov.hk/eng/pdf/ind_obje.pdf
4. 核对暂缴税,再谈现金
暂缴物业税与暂缴利得税通常与最终税额并存。两张最终评税通知书之间的差额,并不自动等于实收的退款。
我们会先核对暂缴税负、抵免及实际评税,才把任何多缴部分视作现金。无论抵免申请抑或豁免申请,本身均不构成不缴税的授权。
同一笔租金被双重征税,数字上会怎样?
在单一物业的假设例子中,15%的物业税可以高于按两级制税率计算的合资格利得税;但理论上的差额并不必然等于可取回的现金。
试想一家假设公司,于2026/27课税年度持有一个商业单位,账目截至2027年3月31日。假设全年应计租金为HK$1,200,000,公司缴付并承担差饷HK$60,000;并假设没有空置期、无法追回的款项、顶手费、服务费追收或其他代价。
假设该出租业务构成香港业务,且以下开支在利得税下可获扣除:
- 差饷:HK$60,000
- 经常性维修:HK$80,000
- 合资格出租业务的银行利息:HK$120,000
- 管理费:HK$24,000
- 保险:HK$12,000
- 会计及审计费用:HK$24,000
假设合共HK$320,000的开支令应评税利润为HK$880,000。假设没有资本开支调整、资本免税额、承前亏损或其他税务调整;公司亦符合两级制税率资格,包括关连实体的限制。下文第二张表格逐项列出两项计算。
以上数字属未经审核的假设示例,并非客户计算。这些数字与假设应由税务从业人员核实,包括开支可扣减性、税率资格、免税额及任何适用宽减;示例不计暂缴税及税务宽减,理论差额并非现金退款预测。所用税率为税务局两级制利得税税率常见问题所载、适用于合资格法团者。
现金流的影响与算术同样重要。假设最终物业税评税于2027年尾发出,2028年初缴付,利得税评税数个月后才发出。按这些假设日期,公司须先垫付HK$136,800,其后才评出HK$72,600的利得税负债。HK$64,200的差额属理论数字;实际现金取决于暂缴税负、抵免及评税的核对结果。
上述日期纯属示例,并非税务局处理时间的承诺。税务局就某些退款订有服务承诺,但目标不等于保证;须确认退款类别及起算事件是否适用,不能据此推定第25条抵免退款的统一处理时间。详情可参阅税务局服务承诺。
2026/27单一商业单位假设计算示例
| 项目 | 金额(港元) |
|---|---|
| 评税值(本年度应计租金) | 1,200,000 |
| 减:业主承担并缴付的差饷 | (60,000) |
| 扣除差饷后的余额 | 1,140,000 |
| 减:20%法定免税额 | (228,000) |
| 评税净值 | 912,000 |
| 按15%征收的物业税 | 136,800 |
| 应评税利润(租金减假设可扣减开支320,000) | 880,000 |
| 利得税按8.25%(两级制税率) | 72,600 |
| 抵免机制下可退还的多缴物业税 | 64,200 |
公司如何在BIR58报税表内申请物业税豁免?
合资格法团可在BIR58报税表第1部分提出豁免申请,并同时填妥第4部分;亦可书面致予税务局局长申请——但提出申请并不等于获批。
豁免权的依据是《税务条例》第5(2)(a)条,而非第16条;第16条规管的是利得税下的扣除。资格取决于两项条件:公司必须拥有该物业,而物业的收入必须已计入应课利得税的利润。公司占用物业以产生自身应课税利润者,同一原则亦适用。
提出申请前,我们会对照业权文件与公司法定记录,核实法定业权。仅代股东管理其名下物业的公司,不会仅凭这项事实符合资格。公司的注册资料,可经香港公司注册处查册核证。
1. 在BIR58内填妥豁免申请
公司物业税报税表的豁免申请载于第1部分,而第4部分亦须一并填妥。报税表一般须于发出后1个月内提交;税务局每年约于4月首个工作日发出物业税报税表。
请依照发出的报税表及其指引办理。提交申请并不等同申请获批。
2. 报税路径不适用时,以书面申请
法团亦可改为致函税务局局长,书面申请豁免。税务局现行物业业主指引说明书面申请途径。进行前请核实现行申请细节,以及如何处理已发出的评税。信函应列明公司名称、物业、课税年度及利得税档案编号。
当报税时限或已发出的评税令信函更实际时,我们会采用书面路径。
3. 处理已发出的评税
豁免申请不会撤回评税,亦不会自动暂缓追讨。若税单尚未清缴,须明确回应。
反对通知书一般须于评税通知书发出日期后1个月内送达税务局,并陈述理由。合资格的暂缓缴纳暂缴税申请,一般以两日期中之较后者为限:缴税到期日前28天,或通知书发出日后14天。暂缓缴纳并非必然;请核对税种、理由、分期安排及通知书,并按评税主任的具体缴款指示办理。税务局反对及暂缓缴税指引:https://www.ird.gov.hk/eng/pdf/ind_obje.pdf
4. 30天内通知任何变更
根据第5(2)(c)条,已获豁免的公司如遇业权变更、用途改变或其他影响豁免的情况,须于30天内书面通知税务局局长。税务局物业业主义务通知。
混合占用、部分业权转让及出租安排变更,均须按各自事实评定。
提交文件与留存记录有何分别?
提交所需的报税表及佐证文件;业权、租约及付款等底层记录应妥为留存,以备佐证。请核对通知书、提交方式,以及适用的审计要求与豁免。
工作档案与提交文件并不相同。我们把底层记录保存至可作证据的水平,但只提交具体报税表或查询所要求的文件。
就抵免申请而言,付款凭证是整项申请的关键:评税通知书证明的是税额,不是缴款。税务局规定业务须保存足够记录;根据《税务条例》,业务记录一般须自有关交易完成后保存至少7年,实际保存期须按交易类型及发表文件情况核实。公司须遵守适用的利得税及物业税申报等企业合规要求;物业税报税表并非每年都会发出,但收到报税表后须按时提交。若公司须编制审计报告,我们的香港审计指南另文说明相关流程与要求。有关提交方式,也可参考香港企业电子报税。税务局BIR51填报须知说明业务记录保存要求。
公司业主应保留哪些工作档案?
两条路径只需提交报税表及税务局指定的文件;业权、租约、付款等底层记录应保存,以备日后查核或佐证特定事项。
- 业权证明文件、商业登记及税务档案编号
- 已签署的租约及所有修订文件
- 有银行收款记录支持的租金账册
- 差饷通知书及公司承担差饷的证明
- 物业税评税通知书及付款确认
- 财务报表、审计报告(如适用)及利得税计算表
- 出租业务的贷款文件及利息凭证
这份清单是团队建议的工作档案,并非税务局规定一律提交的附件清单;具体内容请由税务从业人员按个案确认。请按公司适用的要求提交报税表及佐证文件,包括(如适用)账目与计算表;并核对通知书、提交方式、审计要求及其豁免。底层记录在税务局提出要求时,或在业权、收入或付款事项需要佐证时,才予提供。
香港出租公司应选豁免还是抵免?
对合资格且持续经营的出租公司,我们的团队一般倾向豁免;当物业税已缴或豁免未有定案时,抵免可作后备。此属专业判断:请就贵公司情况咨询税务专业人士确认。任何一项申请本身,均不构成拒缴税单的依据。
这项倾向属专业判断,并非法定规则;在提交任何一项申请前,都必须对照公司自身事实检验。理由相当实际。
获批豁免适用期间,可避免就合资格物业税先缴后申请抵免;若已有税单,仍须另行处理。抵免路径可能要求公司先垫付税款,直至抵免或退款完成。两条路径并非创造额外节税的法定机制;具体税负及现金流仍须按评税核对。
税率预期同样须小心。合资格法团首HK$2,000,000应评税利润按8.25%征税,余额按16.5%;此两级制安排自2018/19课税年度起适用,并受关连实体限制。下文第三张表格并排比较两条路径。如需协助,可与我们的税务团队联络。
1. 豁免何时通常是较佳路径
业务已经上轨道、收入明确计入利得税计算的出租公司,是最自然的适用对象。获批豁免可避免适用期间合资格物业税的先缴后抵免程序,但申请本身不会暂停既有税单。
若公司处于亏损或零利得税状态,则须按个案审视资格。选定路径前,请咨询税务从业人员确认第5(2)(a)条与第25条的分析。
2. 抵免何时才是现实选项
若物业税已经缴付,应考虑抵免。若缴款期限先于豁免落定,请按通知书及评税主任的具体指示处理缴款,其后考虑抵免。若该报税年度从未提出豁免申请,相关事实同样关键。
此时的申请工作以文件为主:评税通知书、付款凭证及对账表。
3. 改变分析的关键事实
- 个人持有物业走另一套分析,包括可能选择个人入息课税,因此公司的豁免与抵免取舍不适用于个人业主
- 混合用途必须逐项拆解:出租第三方、公司自用、股东占用及免租期,并非同一租金来源
- 物业转让、终止出租或更改用途,可能终结豁免并触发30天通知责任
- 以公司持有物业多出于持续经营与有限责任的考虑——在香港设立公司的优势远不止税务
4. 申请最常在哪里出错
- 误以为豁免申请会暂缓已发出的税单——它不会;实质争议期间,欠税后果仍可能继续累积
- 在利得税计算表内扣除物业税——请核对《税务条例》就已征税项所需的调整,以及任何独立的抵免申请
- 误以为HK$2,000,000的级别令利润免税
- 期望固定的退款时间表,或未核对暂缴税便把两张最终评税的差额视作现金
- 业权或用途改变时,忘记30天的通知责任
豁免与抵免路径一览
| 项目 | 豁免路径 | 抵免路径 |
|---|---|---|
| 法律依据 | 根据第5(2)(a)条提出申请 | 根据第25条抵免 |
| 何时生效 | 获批后,适用于合资格的课税年度 | 在合资格物业税缴付之后 |
| 申请方式 | BIR58第1部分(连同第4部分)或向税务局局长书面申请 | 透过BIR51提出抵免;提交方式及凭证按个案确认 |
| 现金流影响 | 无需先行垫付物业税 | 公司先行垫付税款,再等待退还多缴部分 |
| 主要风险 | 误以为申请会暂缓已发出的评税 | 暂缴税及退款时间的核对工作 |
总结
当同一笔租金同时面对物业税与利得税,合资格的公司可循机制获得宽减。对合资格且持续经营的出租公司,我们的团队一般倾向以BIR58或书面申请争取豁免;这是专业判断而非法定规则,请就贵公司情况咨询税务专业人士确认。若物业税已经缴付,第25条的抵免即可发挥作用;在把任何多缴款项视作现金之前,请先核对暂缴税负、抵免与实际评税。
如何选择,取决于业权、物业用途与时间点,而非任何一张税单的金额。任何申请或反对本身都不构成无视已发出评税的理由;如获准暂缓缴纳,仍须遵守有关决定及其他缴款指示;因此两条路径都回报尽早、文件齐全的申报。
作为企业服务提供商,3E Accounting Hong Kong协助公司业主准备BIR58及BIR51申报,评估豁免资格,为抵免申请备妥文件,并核对暂缴税。在下一张香港物业税评税通知书到来之前,请先与我们的税务团队联络。
常见问题
可以。若公司的物业收入已计入应课利得税的利润,可根据《税务条例》第5(2)(a)条申请豁免,途径包括BIR58报税表或向税务局局长书面申请。
获批豁免可免除适用的物业税,但不免除利得税;抵免则按第25条将合资格已缴物业税抵扣同一课税年度的利得税,多缴部分可获退还。申请本身不会自动暂停已发税单。
合资格的多缴部分可获退还,但须核对暂缴物业税、暂缴利得税、抵免及实际评税;两张最终评税通知书的差额并不自动等于实收退款。
不是。自2018/19课税年度起,合资格法团首HK$2,000,000应评税利润按8.25%征税,其余按16.5%,并受关连实体限制;HK$2,000,000是税率级别,并非免税额。
不会。申请不等于批准,亦不会自动暂缓征收;反对书一般须在评税通知书发出日期后1个月内送达税务局,除非获准合资格的暂缓缴纳,否则税款一般仍须照缴。
Abigail Yu
作者
Abigail Yu 是 3E 会计集团的行政领导层负责人,全面掌管运营、IT 解决方案、公共关系与数字营销,驱动企业迈向成功。她持有新加坡国立大学传播与新媒体系荣誉学士学位,在危机管理、财经传播及企业沟通方面具备深厚专长。