香港初创公司的融资,常从创始人垫付启动开支或向公司账户转入个人资金开始:公司是否需要把这笔钱还回去?仅凭银行转账附言,并不能决定香港公司创始人资金的分类。
在这篇博客中,我们说明报销、股东贷款、股本及其他股东出资背后的一般判断要点,以及所需的佐证文件与香港申报考虑。本文所述属一般专业判断,并非3E Accounting Hong Kong已确认的收件处理程序;法律条款、证据及适用的报告框架,均须就具体事实另行评估。
香港股东贷款与已缴股本之间应如何判断?
作为一般指引,在选定分类之前,先确认由谁付款、款项用于何处,以及公司是否负有偿还义务。
香港初创公司融资的入账分类,应依据款项的法律与经济实质,而不是银行的转账附言。以下属一般专业判断,并非3E Accounting Hong Kong已确认的内部程序。最终分类取决于可靠的供应商凭证、付款证明、商业用途、可执行的条款,以及适用的报告框架。
首先回答三个问题:
- 创始人是否垫付了公司本身应付的债务?
- 现金是否确实进入了公司的银行账户?
- 条款是什么:可偿还、已认购,还是不可撤销?
可能改变结论的事实包括:可执行的还款条款、有效的股份配发,或创始人以股东身份作出的有文件记录的不可撤销出资。仅打算把钱留在公司,本身并不消灭债务;电子表格上的一个标签,也不能把可偿还的垫款变成资本。
个人消费、非股东董事的垫付以及公司成立前的开支,需要另行分析。对于原因不明的创始人汇款,在收集证据期间使用暂记性过渡账户,是审慎的临时控制,而非最终的收入或权益分类。本指南中的示例与比较表属一般性说明,并非经核实的客户档案、受控程序或普遍适用的结果。
1. 费用报销
创始人个人结清公司真实成本,为公司形成应付创始人的款项,而非新增权益。公司确认相关的费用、资产或预付款项,并同时确认应付创始人的金额。其后的报销只是清偿这笔应付款,并不构成另一类融资。
2. 股东贷款
在有明确偿还义务的条款下收取的现金,一般属于股东贷款并确认负债;初始确认及后续计量须按适用报告框架确定,非即期或非市场条款贷款未必按合同应偿还总额入账。判断依据是书面条款,而非银行附言。第一年常见免息、可随时要求偿还的结构,但此类安排仍需文件支持。
3. 股本
确认股本要求实际认购股份并有效配发。配发前收到的认购款项,须按其自身条款审视;在配发完成之前,该款项不会自动计入权益。
4. 股东出资储备
创始人以股东身份作出的、有文件支持且不可撤销的出资(不发行股份、无偿还权利),可支持确认股东出资储备。该储备并非可自由抽回的资金,其呈报方式取决于适用的报告框架。
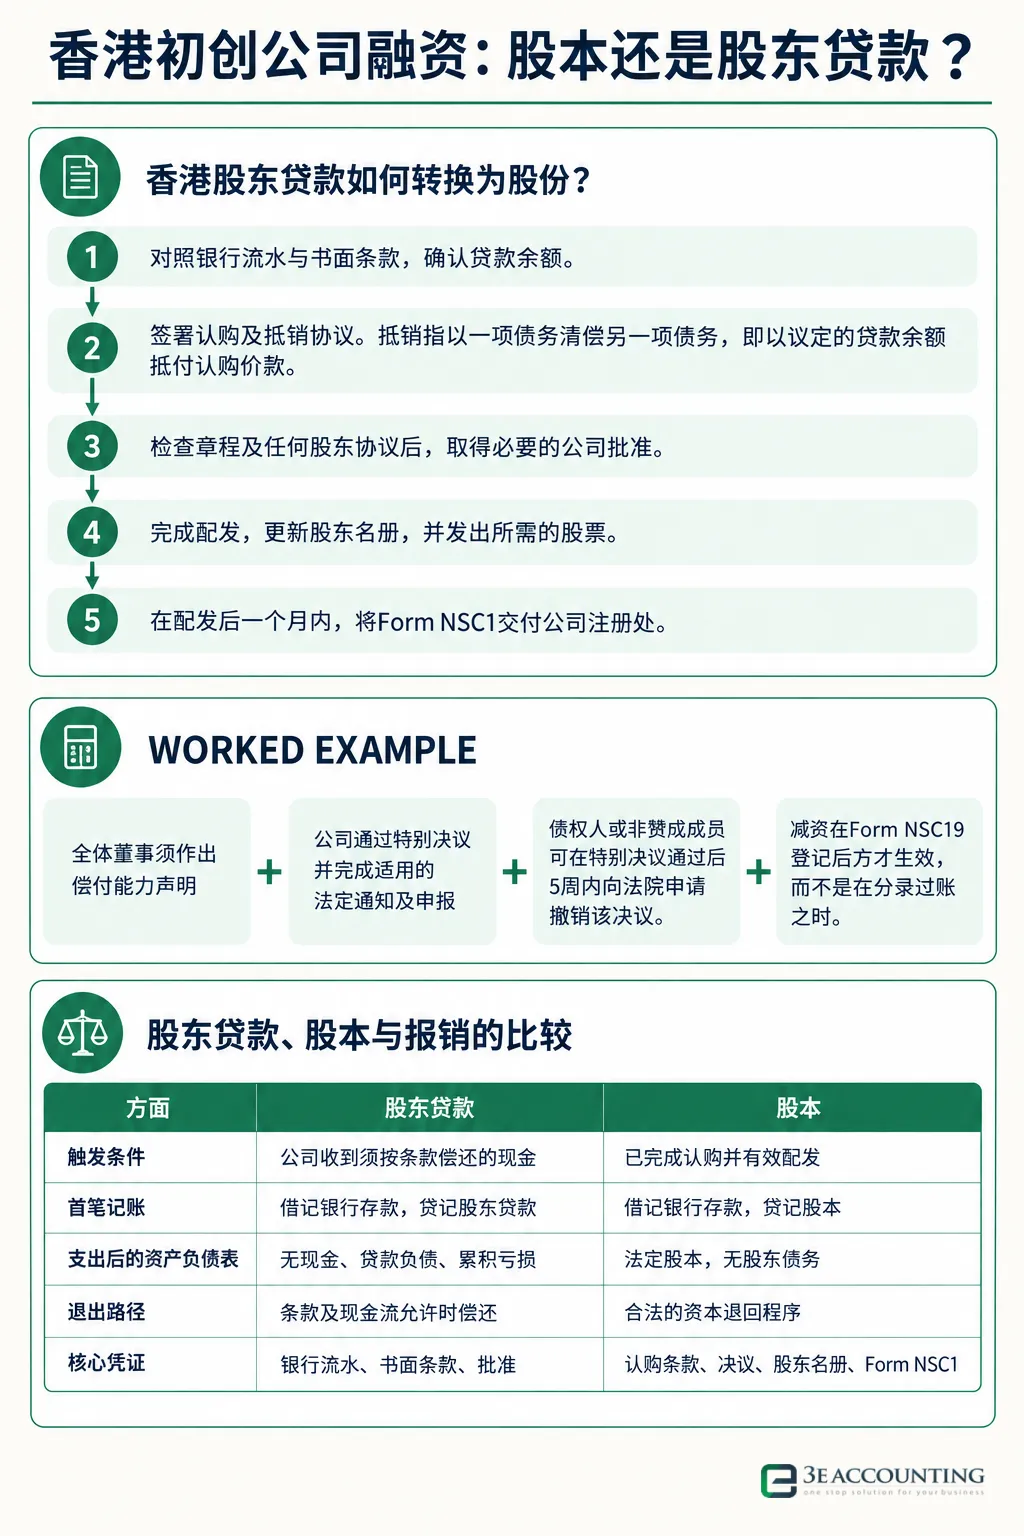
三种入账路径在首年资产负债表上如何呈现?
同一笔注资,三种资产负债表:一笔可偿还的负债、法定股本,或一笔由报销清偿的应付款。
以香港初创公司的融资安排为例,取一个刻意简化的假设:一家新成立的公司,第一年消耗300,000港元的服务,不考虑税务影响,资产负债表除此之外为空白。有关数字仅作说明,展示的是一般机制而非任何客户结果;呈报与计量方式必须按公司所选的报告框架确认。
路径A——股东贷款。创始人按已签署、免息、可随时要求偿还的条款汇入300,000港元。
- 收到款项时:借记银行存款300,000港元,贷记股东贷款300,000港元。
- 支出之后:没有现金、300,000港元的股东负债,以及300,000港元的累积亏损。
- 其后偿还将借记该贷款,而非计入费用,损益账户不会出现第二笔开支。
路径B——股本。创始人认购新股份,配发生效,款项到账。
- 收到款项时:借记银行存款300,000港元,贷记股本300,000港元。
- 支出之后:股本300,000港元被300,000港元的累积亏损抵销,且没有股东债务。
- 其后退回资本,须循适用的合法公司法路径,而不是一笔标注为还款的转账。
路径C——创始人直接向供应商付款,现金不进入公司账户。
- 确认成本时:借记费用300,000港元,贷记应付创始人300,000港元。
- 支出之后:资产负债表与路径A相同——没有现金、300,000港元的应付款,以及累积亏损。
- 其后的报销清偿该应付款,不会产生第二笔费用。
有一个区别值得注意:为了让公司支付供应商而汇入的现金,属于垫款或认购款,不是报销。香港有股本的本地公司适用无票面值制度,因此当期配发不应呈报为设立新的股份溢价账。
股东贷款、股本与报销的比较
| 方面 | 股东贷款 | 股本 | 费用报销 |
|---|---|---|---|
| 触发条件 | 公司收到须按条款偿还的现金 | 已完成认购并有效配发 | 创始人个人垫付公司成本 |
| 首笔记账 | 借记银行存款,贷记股东贷款 | 借记银行存款,贷记股本 | 借记费用或预付款项,贷记应付创始人款项 |
| 支出后的资产负债表 | 无现金、贷款负债、累积亏损 | 法定股本,无股东债务 | 无现金、应付创始人款项、累积亏损 |
| 退出路径 | 条款及现金流允许时偿还 | 合法的资本退回程序 | 报销清偿应付款 |
| 核心凭证 | 银行流水、书面条款、批准 | 认购条款、决议、股东名册、Form NSC1 | 供应商发票、创始人付款凭证、商业用途 |
每项融资决定需要哪些文件支持?
每条路径都要靠文件支撑:贷款靠书面条款,股本靠完整的配发记录,报销靠供应商凭证加付款证明。
根据《公司条例》(第622章),配发股份的申报表(Form NSC1)必须在配发后一个月内交付公司注册处。单凭递交该表格,并不能补救有缺陷的认购或配发;底层记录本身必须站得住脚。同一条例亦确认香港股份无票面值,因此当期配发不会设立股份溢价账。
委托我们香港公司成立服务的客户,通常会在最初的数周内一并落实资金条款,这个次序是稳妥的:款项一次入账正确,日后便无需重新分类。仍在考虑为何在香港设立公司的创始人,应同步规划资金路径,因为两项决定互相影响。
缺少凭证绝不等于可以遗漏真实交易。先按文件支持的事实入账,标记未解决的分类问题,并取得确认。个人开支会被拒绝计入公司费用,重复报销申请一律驳回。可偿还的垫款在有效配发或免除改变其性质之前,始终是负债——切勿倒填权益分录来粉饰账目。
1. 股东贷款
保留汇款人身份、银行凭证,以及与实收金额的核对记录。备存涵盖币种、利息、到期日、还款及任何次级安排或担保的书面条款,并附相关的公司批准与董事权益披露。已签署的余额确认函可作佐证,但不能取代对交易本身的理解。
2. 股本
取得认购或转换协议,并检查章程及任何股东协议有否限制。备存批准记录、配发详情、更新的股东名册及股票记录,以及NSC1申报的证据。如属非现金转换,还须议定贷款余额及有效的抵销或免除机制。
3. 费用报销
要求逐项列明的申请、供应商发票或同等的可靠凭证、创始人已付款的证明,以及商业用途的说明。审批应由申请人以外的适当人士作出。核实项目属费用、资产还是预付款;成立开支并不当然获得税务扣除。
香港股东贷款如何转换为股份?
在债务被有效清偿且股份配发的法律步骤完成之前,贷款仍是负债——直到那时,它才成为股本。
把香港股东贷款转换为股份是一个流程,不是一条分录。作为一般控制点,在债务被有效清偿、股份配发各步骤合法完成之前,该余额应保留在负债。抵销安排、公司授权、名册及申报,均需法律及公司秘书审查。
- 对照银行流水与书面条款,确认贷款余额。
- 签署认购及抵销协议。抵销指以一项债务清偿另一项债务,即以议定的贷款余额抵付认购价款。
- 检查章程及任何股东协议后,取得必要的公司批准。
- 完成配发,更新股东名册,并发出所需的股票。
- 在配发后一个月内,将Form NSC1交付公司注册处。
当债务被有效清偿且配发完成后,方可按适用的报告框架将余额记入股本。创始人不应假定已转换为股本的款项,日后可按贷款偿还方式抽回。具体事实、公司文件及合法的资本退回路径,均须审查。
创始人融资路径的证据清单
| 路径 | 专业人员会查看的文件 | 警示信号 |
|---|---|---|
| 股东贷款 | 银行流水、汇款人身份、书面条款(币种、利息、到期日、还款、次级安排)、公司批准、董事权益披露 | 没有书面条款;余额无法与银行流水核对 |
| 股本 | 认购或转换协议、章程及股东协议检查、批准、配发详情、更新的股东名册、股票记录、NSC1申报证据 | 没有配发记录;认购款在配发前已记入股本 |
| 费用报销 | 逐项申请、供应商发票或同等可靠凭证、创始人付款证明、商业用途、由申请人以外的适当人士批准 | 提交个人开支;重复申报;缺少付款凭证 |
| 股东出资储备 | 不可撤销的书面条款、无偿还权利、不发行股份、批准及法律审查 | 仅为把可偿还垫款重新分类而设立储备 |
创始人可以通过哪些合法路径取回资金?
创始人从香港公司取得款项须有适当法律依据及批准;除真实贷款偿还、依法进行的资本退回或分配外,亦可能包括按适用规则支付的薪酬或真实业务开支报销。有效债务豁免只会解除负债,并不会使资金离开公司。
上述路径没有一条可以自行操作完成,第一年也不会带来任何豁免。除法律标准外,每条路径都伴随关连方披露的后果。若偿付能力存疑,请在进行任何内部人付款前联系我们。
1. 偿还真实的股东贷款
如贷款条款允许、余额有据可查,且付款获适当授权并有凭证支持,即可偿还真实的股东贷款。进行内部人付款前,公司应评估现金流或偿付能力疑虑、担保、次级安排、融资契诺或其他限制是否需要先取得法律意见。临近年结的付款,不会免除适用报告框架所要求的披露。
2. 豁免或核销贷款
公司不能仅凭单方核销分录,抹去欠创始人的债务。需要有效的债务免除,其后分别分析会计及税务后果。豁免究竟构成股东出资还是其他处理,取决于事实;应取得免除有效性的法律确认,并由税务专家审查。
3. 退回股本
已缴股本不应被当作可随意偿还的股东贷款。根据《公司条例》(第622章)的无法院减资路径,全体董事须作出偿付能力声明,公司通过特别决议并完成适用的法定通知及申报;债权人或非赞成成员可在特别决议通过后5周内向法院申请撤销该决议。减资在Form NSC19登记后方才生效,而不是在分录过账之时。这亦非唯一的资本退回路径,因此香港法律及公司秘书审查必不可少。
创始人往来余额的退出路径及前提条件
| 退出路径 | 必须具备的条件 | 跳过的后果 |
|---|---|---|
| 偿还股东贷款 | 条款允许偿还、余额有据可查、适当授权、现金流偿付能力、无契诺或无力偿债限制 | 在符合法定条件时,内部人还款可能被质疑为不公平优惠 |
| 豁免贷款 | 创始人作出有效免除,而非公司单方核销;就事实作税务分析 | 余额仍属应付款;税务处理出错 |
| 减少股本 | 董事的偿付能力声明、特别决议、法定通知、债权人异议期、申报表(Form NSC19)的登记 | 减资不生效;因违法退回资本而承担风险 |
| 分配储备 | 合法的分配路径、偿付能力审查及章程的法律审查 | 违法或可被质疑的分配 |
创始人容易忽略哪些税务与公司注册处事项?
利息可扣除性、押记登记与报告框架,全部跟随分类而定——标签贴错,代价会加倍。
股东贷款的利息从不会自动可扣税。税务局发出的利得税报税表附带的指引,要求关连方利息申索列明多项资料,包括贷款人、双方关系、贷款用途、任何担保,以及所依据的第16(2)条条件。因此,计息或跨境的创始人贷款应交由税务专家分析。可扣除性、贷款人自身的税务处境以及海外的预扣税后果,是三个各自独立的问题。
担保本身会带来申报义务。若贷款的担保安排在公司资产上设立可注册押记,有关文书及Form NM1一般须在设立后一个月内交付登记。是否须注册,取决于文书的实质而非其名称——这一点应由律师判断。
还有两点值得注意。其一,《中小企财务报告框架》(SME-FRF)及《中小企财务报告准则》(SME-FRS)各有资格测试,相关准则由香港会计师公会(HKICPA)发布,创始人不应假定每家初创公司都合资格。其二,大部分私人公司须每年提交经审计的财务报表。周年申报表每年到期;公司注册处现行收费表规定,在申报表日期后42天内交付,费用为105港元,其后按逾期时间分级上调。若创始人同时支取薪金,薪俸税事宜由我们的香港个人税务服务另行处理,与任何贷款偿还分开。
总结
创始人资金应先按实质分类,再行入账。创始人个人垫付的真实公司成本,可能形成应付款。按可偿还条款垫付的现金,可能是股东贷款。已完成的认购及有效配发,可支持股本。文件与法律步骤,与账目分录同样重要。
3E Accounting Hong Kong可协助创始人整理付款轨迹与佐证文件,并统筹相关的公司秘书、税务、法律及报告考虑。最终分类、文件及申报要求,应在采取行动前按公司的具体事实确认。
若您正计划首笔注资,或正在检讨已转入的款项,请联系3E Accounting Hong Kong,讨论需要处理的文件与问题。
常见问题
不能仅凭标签。作为一般指引,股本要求实际认购及有效配发,且Form NSC1须在配发后一个月内交付公司注册处。认购条款及公司记录仍须支持该处理。
如贷款条款允许、余额有据可查,且付款获适当授权及凭证支持,偿还有可能。若公司存在现金流或偿付能力疑虑,应在进行内部人付款前取得香港法律意见。
公司不应通过单方分录抹去向创始人的债务。需要有效的债务免除,其后分别考虑事实、报告处理及税务后果。
一般来说,已缴股本不能通过普通贷款偿还方式退回。可能需要减资或其他合法路径,适当程序取决于公司事实、章程及交易结构。
创始人贷款本身不会自动产生公司注册处申报义务。如公司资产上的担保构成可注册押记,有关文书及Form NM1一般须在押记设立后一个月内交付登记。担保是否须注册,应由律师确认。
Abigail Yu
作者
Abigail Yu 是 3E 会计集团的行政领导层负责人,全面掌管运营、IT 解决方案、公共关系与数字营销,驱动企业迈向成功。她持有新加坡国立大学传播与新媒体系荣誉学士学位,在危机管理、财经传播及企业沟通方面具备深厚专长。