面對租金收入及稅單,香港有限公司可以如何處理物業稅扣減?符合資格的公司可申請豁免,或以已繳物業稅抵銷利得稅;資格取決於業權及物業與應課稅利潤的關係,而豁免物業稅不會免除利得稅。
在本文中,我們會講解《稅務條例》(Inland Revenue Ordinance,IRO)下的兩條路徑:一是透過BIR58報稅表或書面申請提出的第5(2)(a)條豁免;二是第25條抵銷機制,以及超額稅款退回、申報期限、所需紀錄,還有企業房東應如何在兩者之間作出選擇。
香港的物業稅豁免與抵銷機制如何運作?
物業稅向物業業主徵收,利得稅則就公司的業務徵收;《稅務條例》為避免同一筆租金被雙重徵稅,提供兩條紓緩路徑。
了解香港物業稅的扣減與抵銷安排前,須先分清兩項稅款的不同基礎;兩者同屬《稅務條例》的規範範圍。物業稅以擁有香港土地或樓宇為本,按物業的應評稅淨值以標準稅率計算。利得稅則以業務為本:在香港出租物業的公司被視為在本港經營業務,因此租金收入同樣計入其應評稅利潤。
2026/27課稅年度由2026年4月1日至2027年3月31日。物業稅標準稅率為15%,自2019/20課稅年度起維持不變。公司利潤則按2018/19課稅年度起適用的兩級制稅率徵稅。下文第一個表格並列比較兩項稅負。
兩項稅款之間的相互關係,稅務局(Inland Revenue Department,IRD)在《2025-26課稅年度稅務簡介》中有所概述;一切稅務規劃決定,都應由這裡開始。
1. 物業稅如何計算出來
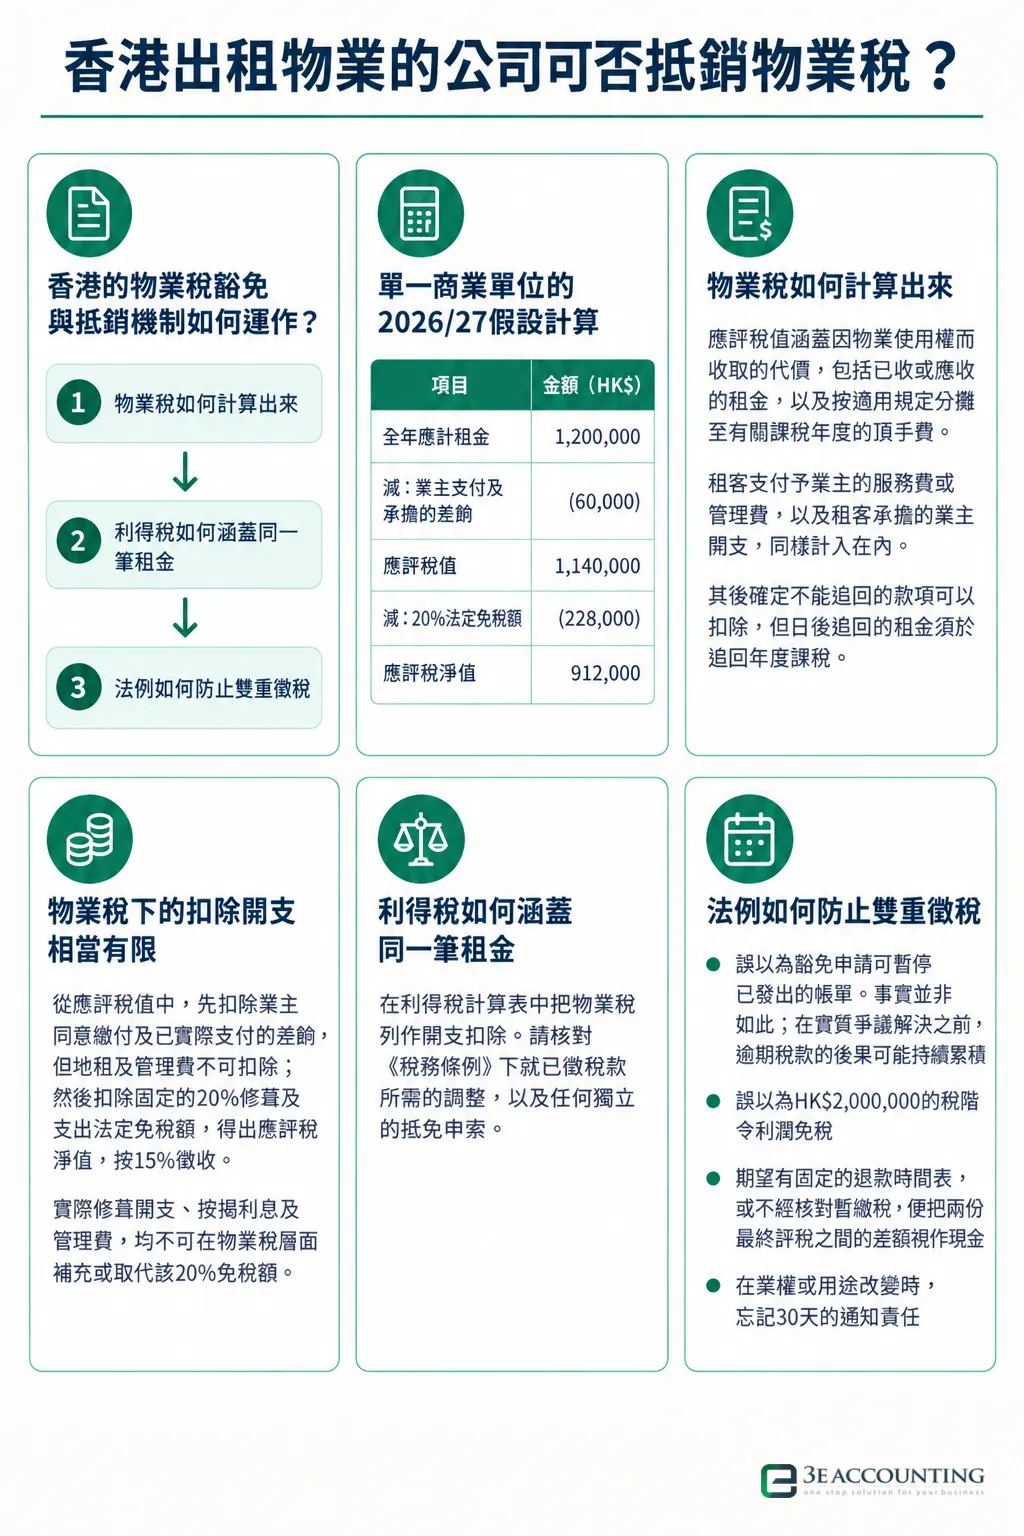
應評稅值涵蓋因物業使用權而收取的代價,包括已收或應收的租金,以及按適用規定分攤至有關課稅年度的頂手費。租客支付予業主的服務費或管理費,以及租客承擔的業主開支,同樣計入在內。其後確定不能追回的款項可以扣除,但日後追回的租金須於追回年度課稅。
物業稅下的扣除開支相當有限:從應評稅值中,先扣除業主同意繳付及已實際支付的差餉,但地租及管理費不可扣除;然後扣除固定的20%修葺及支出法定免稅額,得出應評稅淨值,按15%徵收。實際修葺開支、按揭利息及管理費,均不可在物業稅層面補充或取代該20%免稅額。
2. 利得稅如何涵蓋同一筆租金
出租業務在公司的BIR51利得稅報稅表內申報。請按適用規定,核對須附上的財務報表及稅項計算表。應評稅利潤以會計利潤為起點,再按《稅務條例》作出調整。
與劃一的物業稅稅基不同,公司實際可扣除的開支——差餉、收益性質修葕、租賃業務利息及管理成本——會直接減少應評稅利潤。因此,兩項稅款很少計出相同數字,這正是紓緩機制重要的原因。
3. 法例如何防止雙重徵稅
物業收入可能既須課物業稅,亦已計入公司應課利得稅的利潤。在此情況下,已繳付的物業稅可從應繳利得稅中抵銷,超額部分則獲退回。
作為替代方案,法團可以書面向稅務局局長申請豁免繳付本應用以抵銷的物業稅。是否符合資格,取決於業權以及物業與應課稅業務利潤之間的關係;豁免物業稅並不免除利得稅。
香港企業房東的物業稅與利得稅比較
| 項目 | 物業稅 | 利得稅 |
|---|---|---|
| 徵稅對象 | 擁有香港土地或樓宇 | 於香港業務產生或得自香港業務的利潤 |
| 稅率(2026/27) | 按應評稅淨值以15%標準稅率徵收 | 合資格法團:首HK$2,000,000按8.25%,餘額按16.5%;否則一般按16.5% |
| 報稅表 | BIR58物業稅報稅表 | BIR51利得稅報稅表 |
| 提交期限 | 一般須於發出後一個月內提交 | 一般須於發出後一個月內提交,視乎任何適用的延期安排 |
| 扣減基礎 | 業主已繳差餉加上固定的20%法定免稅額 | 實際可扣除的業務開支及支出 |
第25條下,已繳物業稅如何從利得稅中抵銷?
第25條將公司實際已繳而符合資格的物業稅,抵銷其同一課稅年度的應繳利得稅;待有關狀況核對完結,稅務局會退回超額部分。
抵銷路徑以物業稅評稅已經發出並已繳納為前提。公司其後在其業務申報中列入出租收入,並就已經繳付的稅款申請抵免。
香港公司申請以已繳物業稅扣減利得稅時,須以實際已繳稅款為據,因此繳款證據是整項申索的基礎。評稅通知書只證明一項徵稅;請保留收據、銀行月結單或其他繳款確認,以證明稅款已付。整個流程涉及四個步驟,而每個步驟各有本身的期限。利得稅申報方式亦可參考香港電子報稅指南。
1. 申報租金並繳納評稅稅款
租金收入在BIR58物業稅報稅表內申報,該報稅表一般須於發出後一個月內提交。公司須按評稅通知書列明的分期繳稅日期納稅,並保留每筆繳款的確認。
2. 在利得稅報稅表內申報出租業務
出租業務在BIR51內申報。請按通知書及填表指引,核對須附上的財務報表及稅項計算表。BIR51一般須於發出後一個月內提交,惟適用的延期安排可能視乎會計年結日而定,請核對每份通知書上的期限。我們會逐份核對發出的通知書,而非假設一個日期同時適用於兩份報稅表。
如打算以網上方式提交報稅表,可先了解香港電子報稅的流程及檔案要求。
3. 提出抵免申索並核對評稅
申索須列明物業、課稅年度、物業稅評稅通知書的參考編號,以及繳款資料。如利得稅評稅未有計入抵免,我們會即時要求更正。
保護性反對一般須於評稅通知書發出日期後一個月內送達稅務局,並須列明理據。在反對獲處理期間,稅款一般仍須繳納。
4. 計算現金前先核對暫繳稅
暫繳物業稅及暫繳利得稅通常與最終稅款並存。兩個最終數字之間的差額,並不自動等於實際收到的退款。
我們會先核對暫繳稅負債、已抵免稅款及實際評稅,才把任何超額部分視作現金。無論抵銷申請抑或豁免申請,本身均不構成不繳稅款的授權。
從數字上看,雙重徵稅是甚麼模樣?
在一個假設的單一物業例子中,按15%計算的物業稅可以高於按兩級制稅率計算的合資格利得稅,但理論上的超額部分未必等於實際退回的現金。
設想一間假設公司於2026/27課稅年度持有一個商業單位,帳目年結日為2027年3月31日。假設全年應計租金為HK$1,200,000,公司支付及承擔差餉HK$60,000;並假設沒有空置、不能追回的款項、頂手費、服務費收回或其他代價。
假設該出租構成一項香港業務,而下列開支於利得稅下可以扣除:
- 差餉:HK$60,000
- 收益性質修葕開支:HK$80,000
- 符合資格的租賃業務銀行利息:HK$120,000
- 管理費:HK$24,000
- 保險:HK$12,000
- 會計及審計費用:HK$24,000
假設開支合共HK$320,000,應評稅利潤因此為HK$880,000。假設沒有資本性開支調整、資本免稅額、結轉虧損或其他稅務調整,並假設公司符合兩級制稅率的資格,包括關連實體的限制。下文第二個表格逐步列出兩項計算。
上述數字僅屬假設示例,並非真實客戶的計算;理論上的超額部分並非現金退款的預測。所適用的稅率,為稅務局兩級制利得稅稅率常見問題中就合資格法團所載明的稅率。
現金流的影響與算術同樣重要。假設最終物業稅評稅於2027年較後時間發出,並於2028年年初到期繳納,而利得稅評稅在數個月後才發出。按這些假設日期,公司須先行墊支HK$136,800,其後HK$72,600的利得稅負債才獲評定。HK$64,200的差額屬理論數字;實際現金取決於暫繳稅負債、抵免及評稅的核對結果。
這些日期僅屬示例,並非稅務局的處理時間承諾。稅務局就某些退款項目訂有服務承諾,但有關目標並非保證,每宗個案均須確認其適用類別。
單一商業單位的2026/27假設計算
| 項目 | 金額(HK$) |
|---|---|
| 應評稅值(全年應計租金) | 1,200,000 |
| 減:業主支付及承擔的差餉 | (60,000) |
| 扣除差餉後的餘額 | 1,140,000 |
| 減:20%法定免稅額 | (228,000) |
| 應評稅淨值 | 912,000 |
| 物業稅(按15%) | 136,800 |
| 應評稅利潤(租金減假設可扣除開支320,000) | 880,000 |
| 利得稅(按8.25%兩級制稅率) | 72,600 |
| 抵銷下可退回的超額物業稅 | 64,200 |
公司如何在BIR58內申請物業稅豁免?
合資格法團可在BIR58報稅表第1部提出豁免申請,並須一併填妥第4部,或書面向稅務局局長申請——而提出申請,並不等於獲得批准。
豁免的法定權力載於《稅務條例》第5(2)(a)條,而非第16條;第16條所規範的,是利得稅下的可扣除開支。資格取決於公司是否擁有該物業,以及物業收入是否計入應課利得稅的利潤,或物業是否由公司佔用或使用以產生應課稅利潤。
提出申請前,我們會對照業權文件及公司法定紀錄,核實法律業權。僅僅代股東管理其名下物業的公司,並不因此符合資格。註冊資料可透過香港公司註冊處查核。
1. 在BIR58內填妥豁免申請
法團物業稅報稅表的豁免申請載於第1部,而第4部亦必須一併填妥。報稅表一般須於發出後一個月內提交;稅務局約於每年4月的第一個工作日前後,發出物業稅報稅表。
請依隨所發出的報稅表及其填表指引辦理。提交申請,並不等於申請已獲批准。
2. 另可書面申請
法團亦可書面向稅務局局長申請豁免。採取行動前,請核實現行的申請細節,以及如何處理已發出的評稅。信函應列明公司、物業、課稅年度及利得稅檔案編號。
當報稅表的提交時間安排,或已有評稅先行發出,令書面申請更為切合實際時,我們會採用書面途徑。
3. 處理已發出的評稅
豁免申請不會撤回評稅,亦不會暫停追收稅款。如有帳單尚未清繳,必須明確回應處理。
反對一般須於評稅通知書發出日期後一個月內送達稅務局,並須列明理據。符合資格的暫緩繳交暫繳稅申請,一般須於兩個日期中較後者之前提出:繳稅到期日前28天,或通知書發出後14天。暫緩繳交並非自動批出;請核對相關稅種、理據、分期安排及通知書。
4. 於30天內通知變更
根據第5(2)(c)條,已獲豁免的公司如出現業權改變、用途改變或其他影響豁免的情況,必須於30天內書面通知稅務局局長。
混合用途、部分出售物業及租賃安排的改變,均須按各自的事實評估。
就兩條路徑而言,稅務局需要甚麼文件?
提交規定的報稅表及佐證文件;至於業權、租約及繳款等底層紀錄,則予以保留以備查證。請核對通知書、提交方式,以及適用的審計規定與豁免。
工作檔案與提交文件組合,是兩回事。我們按證據標準保存底層紀錄,但只提交個別報稅表或查詢函所要求的文件。
就抵銷申索而言,繳款證據支撐整項申索:評稅通知書證明徵稅,並不證明繳款。稅務局規定業務必須備存足夠紀錄;公司亦須按其情況及稅務局發出的通知,履行適用的報稅責任等企業合規要求。
企業房東的工作檔案一般包括甚麼?
- 公司業權證明、商業登記及稅務檔案編號
- 已簽署的租約及任何修訂條款
- 有銀行入帳紀錄支持的租金帳目
- 差餉繳款通知書,以及公司承擔差餉的證明
- 物業稅評稅通知書及繳款確認
- 財務報表、審計報告(如需要)及稅項計算表
- 租賃業務的貸款文件及利息證明
請按公司適用的規定,提交報稅表及佐證文件,包括帳目及計算表(如適用)。核對通知書、提交方式,以及審計規定與豁免。底層紀錄須於稅務局提出要求時提供,或在業權、收入或繳款事項需要證明時出示。
豁免與抵銷路徑一覽
| 項目 | 豁免路徑 | 抵銷路徑 |
|---|---|---|
| 法律依據 | 第5(2)(a)條申請 | 第25條抵免 |
| 生效時間 | 就合資格課稅年度獲批准後 | 合資格物業稅繳納後 |
| 申索方式 | BIR58第1部(連同第4部)或書面向稅務局局長申請 | 透過BIR51連同繳款證據申請抵免 |
| 現金流影響 | 無須墊支物業稅帳單 | 公司先墊支稅款,再等待超額部分退回 |
| 主要風險 | 誤以為申請可暫停已發出的評稅 | 暫繳稅對帳與退款時間的不確定性 |
香港出租公司應選哪條路徑:豁免還是抵銷?
對合資格而持續經營的租賃公司,我們的團隊一般傾向豁免。當物業稅已經繳納,或豁免尚未有定案時,抵銷可作後備選項。此屬專業判斷:請諮詢稅務執業人士,就你的情況加以確認。單憑任何一項申請,均不構成不繳稅款的授權。
這一傾向屬專業判斷,而非法定規則;在提交任何申請之前,必須對照公司自身的事實加以檢視。箇中理由在於實務層面。
香港公司物業稅豁免的路徑,可免卻公司一邊等待退款、一邊墊支15%物業稅帳單的負擔。抵銷路徑則會在這段期間鎖住該筆現金。其實香港物業稅扣減——不論體現為豁免還是第25條抵銷——均不會帶來額外節省;有關機制只是避免同一筆租金被徵稅兩次。
稅率預期同樣須小心處理。合資格法團的首HK$2,000,000應評稅利潤按8.25%徵稅,餘額按16.5%;有關稅率自2018/19課稅年度起生效,並受關連實體限制約束。上方的「豁免與抵銷路徑一覽」將兩條路徑並列比較。
1. 豁免通常是較佳路徑的情況
收入明確計入利得稅計算的既定租賃業務,是豁免的典型對象。獲批准並適用的豁免可避免相關物業稅先繳後退;已有帳單仍須依通知書處理。
至於虧損或零利得稅的情況,則須按個別案情檢視資格。選定路徑之前,請委請稅務執業人士確認第5(2)(a)條及第25條的分析。
2. 抵銷屬實際選項的情況
當物業稅已經繳納,可考慮抵銷。如繳稅期限早於豁免落實,請依通知書先行繳稅,其後再考慮抵銷。如該報稅年度根本未有提出豁免申請,相關事實同樣關鍵。
此後的申索工作屬文件層面:評稅通知書、繳款證據及對帳表。
3. 改變分析取向的事實
- 業主為個人時,不能申請法團的物業稅豁免,但符合條件者可按第25條以已繳物業稅抵銷利得稅,亦可視乎情況考慮個人入息課稅。
- 混合用途必須逐部分拆解:出租予第三方、公司自用、股東使用及免租期,並非同一租賃收入流
- 物業轉讓、終止出租或改變用途,可令豁免終結,並觸發30天通知責任
- 透過公司持有物業,往往是基於業務延續及有限責任的考慮而選擇——在香港成立公司的優勢,遠超稅務層面
4. 申索常見的出錯之處
- 誤以為豁免申請可暫停已發出的帳單。事實並非如此;在實質爭議解決之前,逾期稅款的後果可能持續累積
- 在利得稅計算表中把物業稅列作開支扣除。請核對《稅務條例》下就已徵稅款所需的調整,以及任何獨立的抵免申索
- 誤以為HK$2,000,000的稅階令利潤免稅
- 期望有固定的退款時間表,或不經核對暫繳稅,便把兩份最終評稅之間的差額視作現金
- 在業權或用途改變時,忘記30天的通知責任
總結
當同一筆租金同時面對物業稅與利得稅,合資格的公司可以獲得紓緩。對合資格而持續經營的租賃公司,我們的團隊一般傾向豁免,並透過BIR58或書面申請辦理。此屬專業判斷,並非法定規則;請就你的情況諮詢稅務執業人士確認。如物業稅已經繳納,第25條抵銷可發揮作用。把任何超額部分視作現金之前,請先核對暫繳稅負債、抵免及評稅。
選擇的關鍵在於業權、物業用途及時間安排——而非任何一張稅單的金額。任何申請、反對或暫緩繳交,本身均不構成忽略已發出評稅的授權;因此,兩條路徑都講求及早並備妥文件的申報。
作為企業服務提供商,3E Accounting Hong Kong協助企業房東準備BIR58及BIR51申報,並協助評估豁免資格、整理抵銷申索文件,以及核對暫繳稅。請在下一張物業稅評稅通知書寄達之前,先行諮詢我們的稅務團隊。
常見問題
可以。如法團的物業收入已計入應課利得稅的利潤,可根據《稅務條例》第5(2)(a)條申請豁免,途徑為BIR58報稅表,或書面向稅務局局長申請。
獲批准並適用的豁免可免繳相關物業稅;提出申請本身不會暫停已有帳單。抵銷則根據第25條,將已繳物業稅從同一收入的利得稅中扣除,超額部分由稅務局退回。
會。只要物業收入已計入應課利得稅的利潤,超額部分便會退回。但須先核對暫繳物業稅及暫繳利得稅,因為兩個最終數字的差距,並非自動等於實際收到的現金。
不是。自2018/19課稅年度起,合資格法團的首HK$2,000,000應評稅利潤按8.25%徵稅,餘額按16.5%,並受關連實體限制約束。該金額屬稅階,而非免稅額。
不會。申請並非批准,亦不會暫停追收稅款。反對一般須於評稅通知書發出日期後一個月內送達稅務局,而且除非獲批符合資格的暫緩繳交,稅款一般仍須繳納。
Abigail Yu
作者
Abigail Yu 掌管 3E 會計集團的執行領導事務,主理營運、資訊科技方案、公共關係及數位行銷,推動業務邁向成功。她持有新加坡國立大學傳播與新媒體榮譽學位,專精於危機管理、金融傳播及企業溝通。