創辦人自掏腰包支付初創開支,或直接將資金轉入香港公司戶口時,首要問題是:公司是否須向創辦人償還這筆款項?單憑銀行轉帳附言,並不足以決定這筆香港初創公司融資的分類。
本文將說明報銷、股東貸款、股本出資及其他出資安排的一般判斷準則,連同所需的佐證文件與香港申報考慮。文中內容屬一般專業判斷,並非3E會計已確認的既定程序;實際處理仍須按個別事實,評估相關法律條款、憑證及適用的財務報告準則。
款項入帳後,如何判別可還債務、權益與代墊費用?
作為一般指引,先確認誰人付款、款項的用途,以及公司是否負有償還義務,然後才決定入帳分類。
分類應以款項的法律及經濟實質為準,而非銀行附言。此屬一般專業判斷,並非3E會計已確認的既定程序。最終分類須視乎可靠的供應商憑證、付款證明、業務目的、可執行的條款,以及適用的財務報告準則。
首先應審視三個問題:
- 創辦人是否代公司清償了公司本身須支付的債務?
- 現金是否確實存入了公司的銀行戶口?
- 條款屬於哪一類:須償還、已認購,抑或不可撤回?
足以改變結論的事實,包括可執行的償還條款、已生效的配股,或創辦人以業主身份作出並有文件紀錄的不可撤回出資。創辦人打算「把錢留在公司」,本身並不自動解除債務;試算表上的標籤,亦不能把可償還的墊款變成股本。
個人消費、非股東董事的墊支,以及公司成立前的開支,均須另行分析,包括公司是否有效承繼該義務。對於來源不明的創辦人款項,在蒐集憑證期間先記入臨時暫記帳戶,屬審慎的過渡性內部控制,而非最終的收益或權益分類。本指南的例子及比較表僅屬一般說明,並非已確認的客戶檔案、既定程序或通用結論。
1. 費用報銷
創辦人親自支付公司真實開支,如公司負有償還義務,會產生應付款項;如付款屬有文件紀錄且不可撤回的業主出資,則須按適用的財務報告準則評估其權益處理。其後的報銷只是清償該應付款項,並非一種獨立的融資類別。
2. 股東貸款
在確實須償還條款下收取的現金,通常列作股東貸款負債;其初始及後續計量須按適用的財務報告準則釐定,未必等同名義須償還金額。首年常見免息、應要求即須償還的安排,但此類安排仍須備存文件。
3. 股本出資
股本出資須有實際的股份認購及已生效的配股。配股前收到的認購款項,須按其本身條款審視。配股未完成之前,該金額不會自動計入權益。
4. 業主出資儲備
創辦人以業主身份作出有文件紀錄的不可撤回出資——沒有發行股份、亦無償還權——或可支持確認權益出資儲備。該儲備不可自由提取,其呈報方式須視乎適用的財務報告準則。
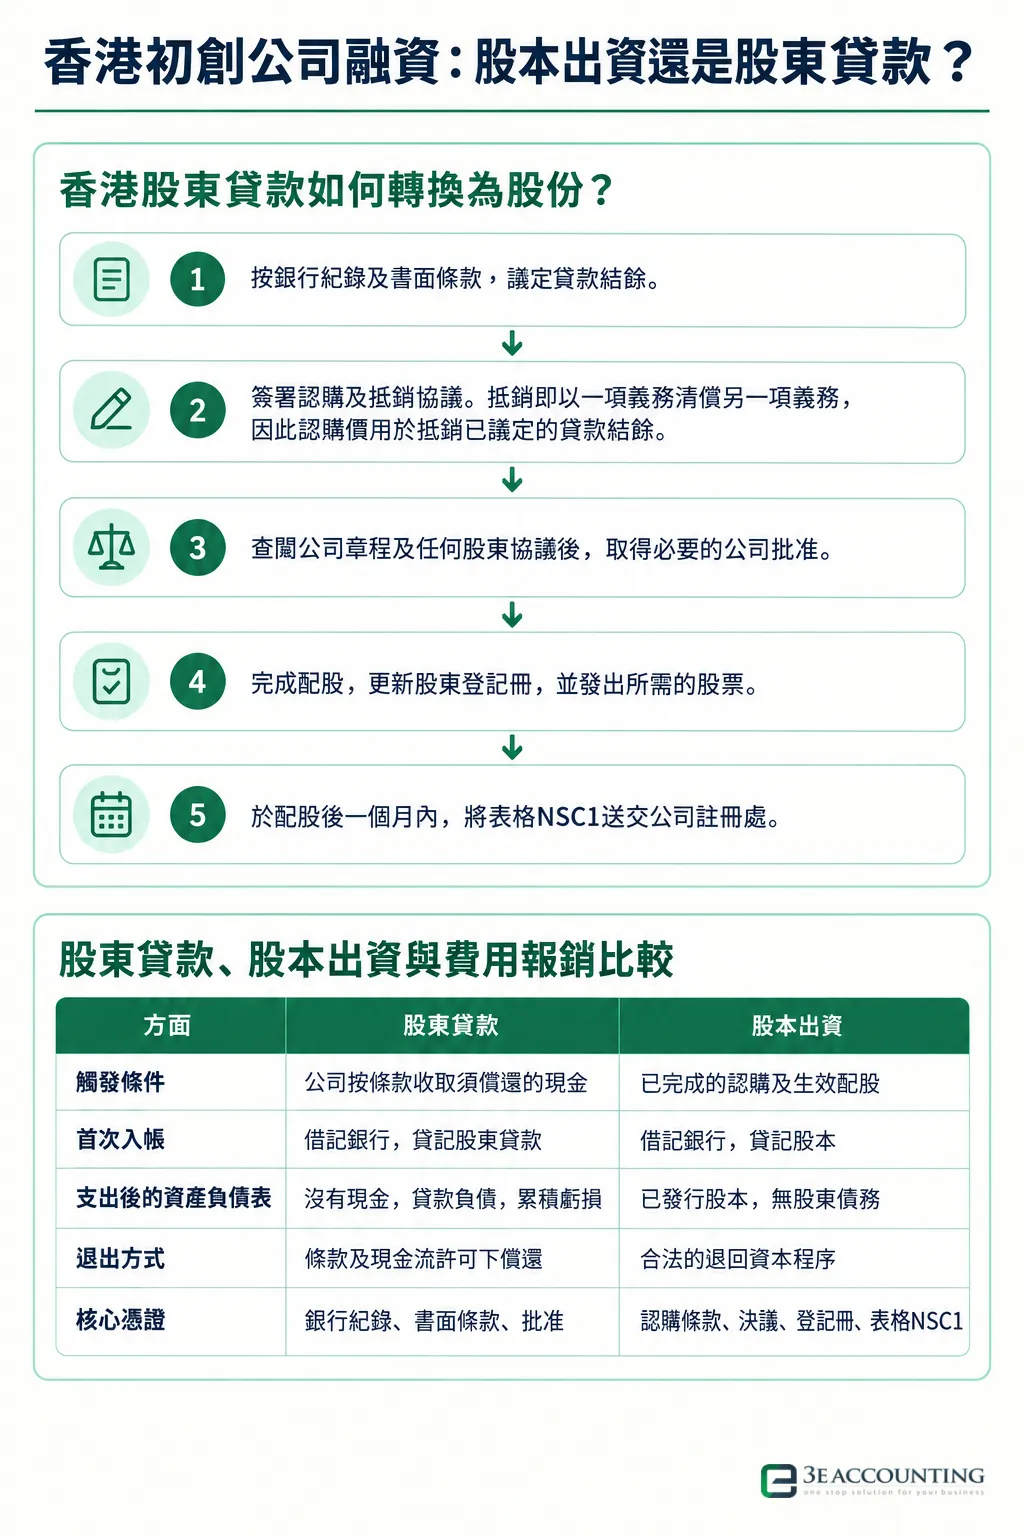
三種方式在首年資產負債表上如何呈現?
同一筆注資,三張資產負債表:可償還的負債、法定股本,或一筆報銷即可清償的應付款項。
且以一個刻意簡化的假設例子說明:新成立的公司,首年耗用價值HK$300,000的服務,不考慮稅務影響,資產負債表原本近乎空白。這些數字純屬假設示例,只顯示一般入帳機制,並非任何客戶結果;呈報及計量方式仍須按公司所選的報告準則確認。
方式A——股東貸款。創辦人按已簽署、免息、應要求即須償還的條款,匯入HK$300,000。
- 收款時:借記銀行HK$300,000;貸記股東貸款HK$300,000。
- 支出後:沒有現金,有HK$300,000的股東負債,以及HK$300,000的累積虧損。
- 其後償還只借記該貸款,不計入開支,損益帳不會出現第二筆開支。
方式B——股本出資。創辦人認購新股,配股生效,款項到帳。
- 收款時:借記銀行HK$300,000;貸記股本HK$300,000。
- 支出後:股本HK$300,000由累積虧損HK$300,000抵銷,沒有股東債務。
- 日後退回資本,須依據適用的合法公司法律途徑,而非以「償還」為名的轉帳。
方式C——創辦人直接向供應商付款,現金沒有存入公司帳戶。
- 確認成本時:借記開支HK$300,000;貸記應付創辦人HK$300,000。
- 支出後:資產負債表與方式A相同——沒有現金、HK$300,000應付款項,以及累積虧損。
- 其後的報銷清償該應付款項,不會產生第二筆開支。
有一項分別必須留意:創辦人匯入現金讓公司支付供應商,屬墊款或認購,並非報銷。香港所有有股本的本地公司均採用無面值制度,因此現行配股不應呈報為新設股份溢價帳戶。
股東貸款、股本出資與費用報銷比較
| 方面 | 股東貸款 | 股本出資 | 費用報銷 |
|---|---|---|---|
| 觸發條件 | 公司按條款收取須償還的現金 | 已完成的認購及生效配股 | 創辦人親自支付公司開支 |
| 首次入帳 | 借記銀行,貸記股東貸款 | 借記銀行,貸記股本 | 借記開支或預付款,貸記應付創辦人 |
| 支出後的資產負債表 | 沒有現金,貸款負債,累積虧損 | 已發行股本,無股東債務 | 沒有現金,應付創辦人,累積虧損 |
| 退出方式 | 條款及現金流許可下償還 | 合法的退回資本程序 | 報銷清償應付款 |
| 核心憑證 | 銀行紀錄、書面條款、批准 | 認購條款、決議、登記冊、表格NSC1 | 供應商發票、創辦人付款證明、業務目的 |
每種融資方式需要甚麼文件支持?
每種方式都建基於文件:貸款須書面條款,股本須完整的配股紀錄,報銷則須供應商憑證連同付款證明。
根據《公司條例》(第622章),配股申報表(表格NSC1)必須於配股後一個月內送交公司註冊處。遞交表格本身並不能補救有缺陷的認購或配股;相關紀錄必須自身成立。同一條例亦訂明香港股份並無面值,因此現行配股不會產生股份溢價帳戶。
委託我們香港公司成立服務的客戶,通常在成立初期的數週內一併落實注資條款,這個次序是正確的:款項一開始入帳正確,便可避免日後重新分類。仍在考慮為何在香港開設公司的創辦人,應同步規劃注資方式,因為兩項決定互相影響。
缺乏文件,從不等於可以省略真實交易。先把有憑證支持的事實入帳,標示未解決的分類,然後索取確認。個人開支不得列作公司開支,重複報銷申索須直接拒絕。可償還的墊款在有效配股或解除安排改變其性質之前,一直是負債——切勿為令帳目整潔而倒填權益分錄。
1. 股東貸款方面
保留匯款人身份、銀行紀錄,以及與所收金額的對帳。記錄書面條款,涵蓋貨幣、利息、到期日、償還安排及任何從屬或抵押條款,另加相關的公司批准及董事權益披露。已簽署的結餘確認書可作佐證,但不能取代對交易實質的理解。
2. 股本出資方面
取得認購或轉換協議,並查閰公司章程及任何股東協議有無限制。備存各項批准、配股細節、經更新的股東登記冊及股票紀錄的憑證,連同NSC1遞交證明。若屬非現金轉換,還須議定貸款結餘及有效的抵銷或解除機制。
3. 報銷方面
要求逐項列明的申請、供應商發票或同等可靠憑證、創辦人付款證明,以及業務目的說明。批准應由申請人以外的適當人士作出。核對項目屬開支、資產還是預付款;成立公司的支出並不自動獲得稅務扣除。
香港股東貸款如何轉換為股份?
在債務有效解除、配股程序合法完成之前,貸款一直是負債——屆時,且僅屆時,才成為股本。
將香港股東貸款轉換為股份,是一連串步驟,而非單一會計分錄。作為一般控制原則,在債務有效解除、配股各步在法律上完成之前,該結餘應保留在負債。抵銷安排、公司授權、登記冊及申報,均須法律及公司秘書審核。
- 按銀行紀錄及書面條款,議定貸款結餘。
- 簽署認購及抵銷協議。抵銷即以一項義務清償另一項義務,因此認購價用於抵銷已議定的貸款結餘。
- 查閰公司章程及任何股東協議後,取得必要的公司批准。
- 完成配股,更新股東登記冊,並發出所需的股票。
- 於配股後一個月內,將表格NSC1送交公司註冊處。
債務有效解除且配股完成之後,該結餘方可按適用的財務報告準則記作股本。創辦人不應假定已轉換為股本的款項,日後可當作貸款償還般提取。相關事實、公司文件及合法的退回資本途徑,均須審核。
創辦人注資方式的憑證清單
| 方式 | 從業人員要求的文件 | 警示信號 |
|---|---|---|
| 股東貸款 | 銀行紀錄、匯款人身份、書面條款(貨幣、利息、到期日、償還、從屬安排)、公司批准、董事權益披露 | 沒有書面條款;結餘無法與銀行紀錄對帳 |
| 股本出資 | 認購或轉換協議、章程及股東協議查核、批准、配股細節、經更新的股東登記冊、股票、NSC1遞交證明 | 沒有配股紀錄;配股前已將認購款項記作股本 |
| 費用報銷 | 逐項申請、供應商發票或同等憑證、創辦人付款證明、業務目的、申請人以外人士的批准 | 提交個人開支;重複申請;欠付款證明 |
| 業主出資儲備 | 不可撤回的書面條款、無償還權、無發行股份、批准及法律審核 | 僅為重新分類可償還墊款而設立儲備 |
創辦人何時可以合法取回資金?
資金離開香港公司,只可經真實償還、有效豁免,或合法的退回資本或分派程序——絕不能透過非正式轉帳。
上述途徑沒有一項可自行處理,而公司成立第一年亦不構成任何豁免。除法律準則外,每項都帶來關連方披露的考慮。如對償債能力有疑問,請在向關連人士作出任何付款之前,先聯絡我們。
1. 償還真實的股東貸款
貸款條款允許、結餘有憑證支持、付款經適當授權並有文件佐證時,真實的股東貸款可以償還。向關連人士付款之前,公司應考慮現金流或償債能力疑慮、抵押、從屬安排、融資契諾或其他限制,是否需要法律意見。接近年結的付款,不會免除適用報告準則所規定的任何披露。
2. 豁免或撇除貸款
公司不能以單方面的撇帳分錄,刪除其欠創辦人的債務。須先有有效的解除,其後再另行分析會計及稅務後果。豁免屬業主出資還是其他處理,須視乎事實而定,應先取得解除的法律確認,並由稅務專家審核。
3. 退回股本
繳足股本不應視為普通可償還的股東貸款。根據《公司條例》(第622章)的無法院程序股本削減途徑,全體董事須作出償債能力聲明,公司須通過特別決議,並履行法定通知及申報,而債權人或成員可享有挑戰期。削減於表格NSC19註冊時生效,而非入帳之時。這並非唯一的退回資本途徑,故香港法律及公司秘書審核必不可少。
創辦人款項的退出途徑及其前提條件
| 退出途徑 | 必備條件 | 忽略程序的後果 |
|---|---|---|
| 償還股東貸款 | 條款允許償還、結餘有憑證、適當授權、現金流償債能力、無契諾或無力償債限制 | 符合法定條件時,向關連人士償還可被質疑為不公平優惠 |
| 豁免貸款 | 創辦人有效解除,而非公司單方面撇帳;就事實作稅務分析 | 結餘仍是應付款;稅務處理出錯 |
| 削減股本 | 董事償債能力聲明、特別決議、法定通知、債權人挑戰期、申報表(表格NSC19)註冊 | 削減無效;非法退回股本的風險 |
| 分派儲備 | 合法分派途徑、償債能力審核及章程的法律審核 | 不合法或可被質疑的分派 |
創辦人常忽略哪些稅務及登記要點?
利息可扣稅性、押記登記及報告準則,均由分類帶動——標籤一旦出錯,代價是雙重的。
股東貸款利息絕不自動可扣稅。稅務局發出的利得稅報稅表所附註釋,要求關連方利息申索列明多項資料,包括貸款人身份、雙方關係、貸款用途、任何抵押,以及所依據的第16(2)條條件。因此,計息或跨境的創辦人貸款需要專業稅務分析。可扣稅性、貸款人本身的稅務狀況,以及海外預扣稅後果,是三個互相獨立的問題。
抵押另帶申報責任。若貸款的抵押安排就公司資產構成可登記的押記,有關文書及表格NM1一般須於押記設立後一個月內送交登記。是否須登記,取決於文書的實質,而非其名稱——應由律師判斷。
另外兩點值得留意。第一,SME-FRF及SME-FRS報告準則設有本身的資格測試,該等準則由香港會計師公會頒布;創辦人不應假定每間初創公司都合資格。第二,大部分私人公司須每年提交經審計的財務報表。周年申報表每年到期;公司註冊處現行收費表中,如申報表於申報表日期後42天內遞交,費用為HK$105,其後按階梯遞增。若創辦人同時支取薪金,薪酬發放結構可參考如何支付公司員工、董事和股東的薪酬一文;薪俸稅事宜則由我們的香港個人稅務服務另行處理,與貸款償還分開。
總結
創辦人注資應先按實質分類,然後入帳。創辦人親自支付的真實公司開支,可能產生應付款項;按須償還條款墊付的現金,可能是股東貸款;已完成的認購及生效的配股,則可支持股本出資。文件及法律步驟,與會計分錄同樣重要。
3E會計可以協助創辦人整理付款紀錄及佐證文件,並統籌相關的公司秘書、稅務、法律及報告考慮。最終分類、文件及申報要求,應在採取行動之前,按公司的具體事實確認。
如你正在規劃香港初創公司融資的首次注資,或正檢視已轉入公司的款項,請聯絡3E會計,討論分類之前須處理的文件及問題。
常見問題
不能單憑標籤處理。作為一般指引,股本出資須有實際認購及生效配股,並須於配股後一個月內向公司註冊處遞交表格NSC1。認購條款及公司紀錄,仍須支持該處理方式。
若貸款條款允許、結餘有憑證支持、付款經適當授權並有文件佐證,償還或有可能。如公司有現金流或償債能力疑慮,向關連人士付款前應先取得香港法律意見。
公司不應以單方面的分錄,刪除其欠創辦人的債務。須先有有效的解除,其後再就事實、報告處理及稅務後果另行考慮。
一般而言,繳足股本不會透過普通貸款償還方式退回。可能須採用削減股本或其他合法途徑,而適當程序取決於公司的事實、章程及交易結構。
創辦人貸款不會自動產生公司註冊處申報責任。若就公司資產設立的抵押構成可登記押記,有關文書及表格NM1一般須於押記設立後一個月內送交登記。抵押是否須登記,應由律師確認。
Abigail Yu
作者
Abigail Yu 掌管 3E 會計集團的執行領導事務,主理營運、資訊科技方案、公共關係及數位行銷,推動業務邁向成功。她持有新加坡國立大學傳播與新媒體榮譽學位,專精於危機管理、金融傳播及企業溝通。