香港法律並沒有一種統稱為「非牟利機構」的獨立法定實體。創辦人必須先選擇現有的法律結構,而這個選擇會影響機構的管治模式、法律責任及資金安排,但不會本身決定第88條資格。
在本文中,我們比較香港非牟利機構成立時的兩大結構——香港擔保有限公司與香港社團註冊,並講解第88條慈善團體申請、稅務豁免的實際限制,以及如何準備非牟利機構的銀行開戶文件。
香港非牟利機構成立應選擇哪種法律形式?
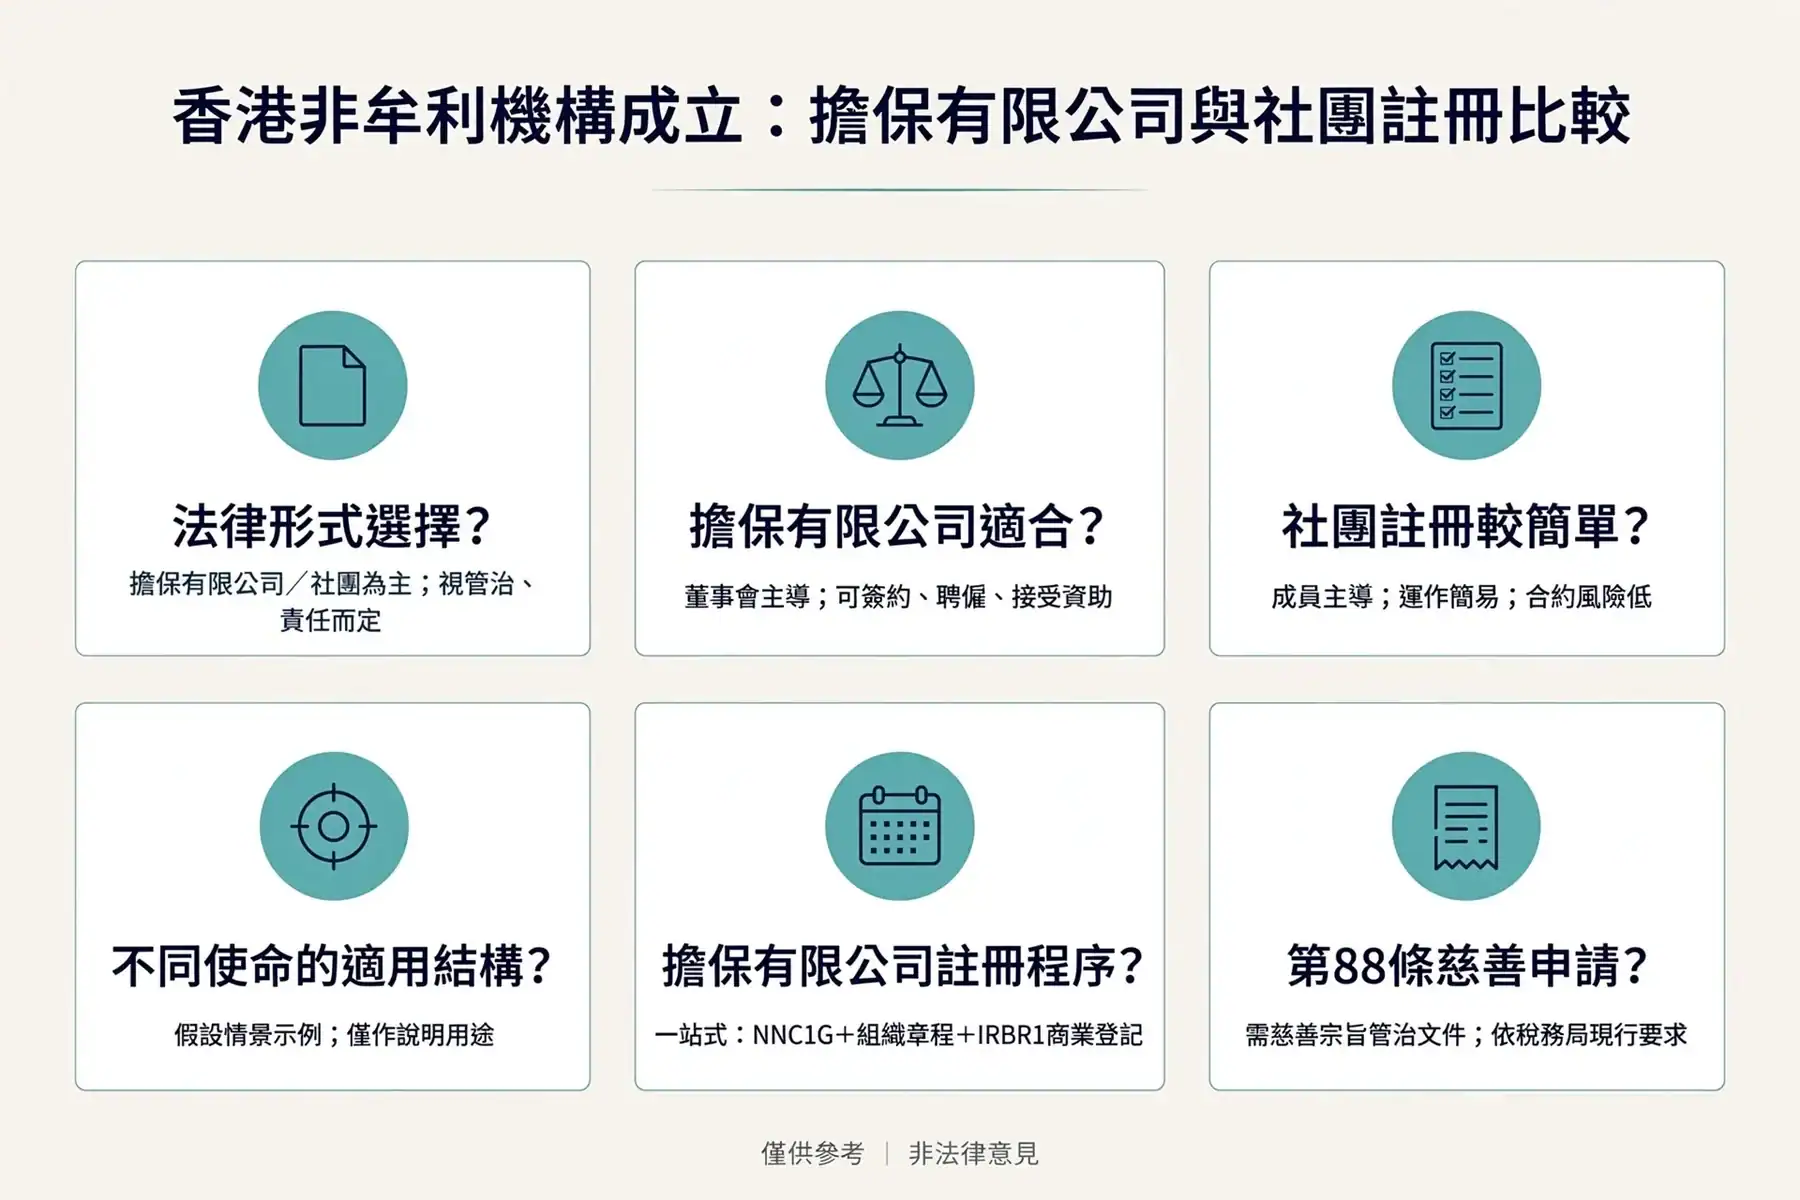
擔保有限公司與註冊社團是兩大主要結構;正確選擇取決於管治、法律責任及資金安排,而非「非牟利」這個名稱。
香港的法例並沒有將非牟利機構定義為一種獨立的法定形式。負責社團註冊的香港警務處表明,《社團條例》並沒有為註冊目的定義「非牟利組織」。同一份指引亦指出,組織可按其宗旨、性質及運作方式選擇合適的條例,並應就自身情況徵詢法律意見。
稅務局(Inland Revenue Department, IRD)將法律結構與慈善地位視為兩個獨立問題。第88條的認可取決於慈善宗旨、公眾性質以及機構的實際運作,並不會因「非牟利」之名或單純註冊成立而自動獲得。管治文件須配合所選結構:有限公司採用組織章程細則,社團則採用會章。
甚麼情況下香港擔保有限公司更為合適?
香港擔保有限公司通常適合希望成立董事會主導、需要簽訂合約、聘用員工及接受正式資助的創辦人。
這是本團隊根據協助創辦人的工作整理出的實務決策框架,並非法律規定,也不是市場慣例的定論。《公司條例》將每名成員的法律責任上限定於章程細則所載的擔保金額。這個上限連同正式的管治架構,往往是接受資助及聘用員工的機構傾向此結構的原因。選擇這條路的創辦人通常由我們的香港公司註冊服務入手。
1. 管治與有限法律責任
成員的法律責任限於公司清盤時每人承諾繳付的金額。該承諾並非認購股份,公司在正常運作期間亦不會定期繳付。
2. 合約、員工與物業
租約、僱傭合約及服務協議可以公司自身名義簽訂,一般由公司承擔責任;但在特定情況下,董事及其他職員仍可能承擔個人責任。
3. 資助及海外匯款
資助機構在撥款前往往要求對方為註冊成立的法人。擔保有限公司亦能支援海外資助計劃所要求的較嚴謹財務監控制度。
4. 資助者認可的問責性
經審計的帳目及周年申報表為資助者提供可核實的合規紀錄。在實務上,這種透明度有助捐款人及資助機構進行盡職審查。
甚麼時候香港社團註冊是更簡單的路徑?
社團適合真正由成員主導、運作簡單、合約風險較低的本地組織。
香港社團註冊根據《社團條例》進行,由香港警務處管理。本地社團一般須於成立後一個月內申請註冊或豁免,申請書由三名職員簽署。註冊程序相對簡便,委員會職位通常由成員選舉更替。
不過,社團註冊並不會帶來慈善地位或稅務豁免,亦沒有法定機制為職員的法律責任設上限。當組織日後聘用員工、租用物業或接受有結構的資助時,創辦人往往需要重新檢視結構問題。
擔保有限公司與註冊社團比較
| 比較項目 | 擔保有限公司 | 註冊社團 |
|---|---|---|
| 法律依據 | 根據《公司條例》經公司註冊處註冊成立 | 根據《社團條例》註冊或獲豁免 |
| 管治文件 | 組織章程細則 | 社團會章 |
| 管治組織 | 董事會連同一名公司秘書 | 職員負責;申請書由三名職員簽署 |
| 成員法律責任 | 限於章程細則所載的擔保金額,僅於清盤時繳付 | 沒有同等的法定責任上限 |
| 定期申報 | 周年申報表連同經核證的財務報表、董事會報告及核數師報告 | 就指定變動向社團註冊部門提交通知 |
| 典型適用情況 | 簽訂合約、聘用員工或接受資助的董事會主導機構 | 成員主導、運作簡單的本地組織 |
哪種結構適合不同使命的機構?
以下情景為假設的綜合例子,僅作說明用途,並非客戶個案。
辨識模式仍有助創辦人作決定。在我們團隊的判斷中,決定性的因素通常是管治偏好、合約需要、人手編制、資金來源及貿易活動——而從來不是第88條資格,因為它與結構無關。
1. 依靠資助的教育慈善團體
小型自我延續的董事會、無大規模會籍,加上資助方要求註冊法人作為交易對手,均指向擔保有限公司。起初傾向社團的創辦人,往往在資助機構的要求浮現後改變方向。
2. 成員主導的藝術團體
每年選出委員會、會費收入及小額本地贊助,適合社團。合約風險低且由義工運作,令較輕的結構維持可行。
3. 海外資助的人道組織
資助協議、受聘員工及跨境匯款有利於擔保有限公司。此結構能支援國際資助機構期望看到的監控制度。
4. 收費的培訓機構
收費課程、租用物業及僱員構成持續責任。擔保有限公司一般由公司承擔合約責任,但在特定情況下,並不能免除董事或其他職員的個人責任。
註冊成立擔保有限公司涉及甚麼程序?
註冊透過公司註冊處的一站式程序進行:表格NNC1G、組織章程細則及IRBR1商業登記通知書。
擔保有限公司必須有一名公司秘書及至少兩名董事。章程細則須列明每名成員在公司清盤時承諾繳付的指定金額。公司註冊被視為已包括商業登記,因此申請須連同IRBR1通知書及正確費用一併遞交。
2026年4月1日至2027年3月31日期間,一年期商業登記證費用合共港幣2,350元——即港幣2,200元費用加港幣150元徵費——根據稅務局的商業登記費及徵費收費表。公司註冊處現時就電子及印本申請訂有不同的公司註冊費;商業登記費及徵費另計。遞交前應按公司註冊處及稅務局的現行資料核對適用費用。
遞交前應即時核對現行表格版本、費用及遞交方式,並先進行香港公司名稱查冊,亦可參考我們的香港公司設立指南以了解整體流程。海外創辦人亦應了解非香港居民註冊成立香港公司所需的文件。
第一步:查冊擬用名稱
進行完全相同名稱的查冊,但可否註冊須待公司註冊處處理申請後方可確定;與註冊官索引內相同的名稱會被拒絕。
第二步:草擬章程細則
如將申請第88條,須載有妥善限制的慈善宗旨,以及收入與財產的運用、薪酬、修訂及清盤條款。
第三步:遞交NNC1G表格連同IRBR1
連同正確費用遞交註冊表格、章程細則及商業登記通知書。可透過電子服務網站以電子方式遞交。
第四步:召開首次董事會會議
通過各項登記冊、銀行授權、會計參照日期及職員委任。如需審計,應盡早作出委任。
第88條慈善團體申請如何運作?
第88條申請人需要一份載有精確慈善宗旨的書面管治文件,並須使用稅務局現行的C.D.22表格申請。
稅務局將慈善宗旨分為四大類別:濟貧、促進教育、推廣宗教,以及其他有益於社會的慈善宗旨。其《屬公共性質的慈善機構及信託團體的稅務指南》亦訂明公眾利益及運作方面的規定。僅列出一個認可類別並不足夠。
書面管治文件不可或缺,措辭須精確列明慈善宗旨,並載有稅務局指引所識別的保障條款。政治宗旨並非慈善宗旨。看似政治性的活動須按具體事實分析其是否附屬於真正的慈善宗旨,因此涉及倡議或法律改革的工作,宜先作香港法律及稅務審視。
如遞交申請時已提供足夠資料,且稅務局無需再作查詢,稅務局會儘量在四個月內作出回覆。這是服務上的努力目標,並非批核期限。資料不全的申請會在處理前退回;現行的C.D.22表格及補充表格C.D.22A和C.D.22B列明所需文件。我們團隊認為,申請文件應超越使命宣言的層次,詳細說明活動、受益人、管治、資金及財務狀況。此清單並非詳盡無遺——正式申請時請使用稅務局現行表格、說明及慈善指引。
第88條申請規定
| 要素 | 稅務局指引下的規定 |
|---|---|
| 管治文件 | 書面章程細則或會章,精確列明慈善宗旨並載有保障條款 |
| 慈善宗旨類別 | 濟貧;促進教育;推廣宗教;其他有益於社會的宗旨 |
| 申請表格 | C.D.22表格,視乎情況輔以補充表格C.D.22A及C.D.22B |
| 處理時間 | 資料齊備且無需進一步查詢時,稅務局會儘量在四個月內回覆 |
| 政治宗旨 | 不屬慈善宗旨;具政治色彩的活動須按事實作附屬性分析 |
| 貿易收入 | 只在符合法例但書條件時方獲豁免 |
第88條稅務豁免不包括甚麼?
獲得認可並不代表所有貿易收入均豁免利得稅;向機構作出的捐款,亦須在機構根據第88條獲豁免後才可能符合扣稅條件。
稅務局表明,慈善團體的營商或貿易利潤只在符合法例但書條件時方獲豁免。利潤須全數只用於慈善宗旨、不得主要在香港以外地方花費,而該貿易須在實際執行機構明定宗旨的過程中經營,或與該貿易有關的工作主要由機構為其利益而成立的人士進行。單靠將商業或籌款利潤用於慈善宗旨,本身並不符合這些條件。
捐款人方面另有規定。只有向根據第88條獲豁免的機構或信託,或為慈善目的向政府作出的合資格捐款,才算認可慈善捐款。總額最低為港幣100元,扣除上限為應評稅入息或利潤的35%。捐款人是否合資格,取決於其本身的稅務狀況及法定條件。
機構可在獲認可前接受資金,但不應將該等捐款表述為可獲香港稅務扣除的認可慈善捐款。我們審慎的建議是,收據、籌款物料及捐款人通訊的字眼在使用前,應先由香港稅務專業人士審核。
如何開設香港非牟利機構的銀行帳戶?
銀行會對非牟利機構帳戶執行其自身的認識客戶(KYC)、制裁及風險審查;沒有任何結構可保證獲批。
各銀行要求不同,且沒有一套通用標準。擔保有限公司不會自動較易開戶,第88條地位也不會提高批核機會——兩者均屬銀行的個別判斷。創辦人能夠掌控的是準備功夫,我們的團隊會圍繞開戶決議、控制架構圖、活動說明、資金來源證明及預期交易概況加以整理。
由於各銀行期望不同,創辦人在遞交文件前可聯絡我們,了解個別銀行的現行要求。
銀行常見要求的文件包括:
- 公司註冊證明書及現行商業登記證
- 組織章程細則及擁有權或控制架構圖
- 授權開戶的董事會決議
- 董事及授權簽署人的身份及住址證明
- 資金來源資料及預期交易概況
- 活動計劃、預算、網站或項目證明
我們的團隊如何準備非牟利機構的開戶文件?
- 配合銀行的授權要求擬備開戶決議
- 遞交前先備妥控制架構圖
- 統一計劃、預算及網站上的活動描述
- 整理資金來源證明,包括捐款人或資助機構的通訊
- 說明預期的海外收入及支出並附解釋
擔保有限公司註冊成立後有甚麼持續合規要求?
擔保有限公司須連同經審計的財務報表遞交周年申報表,並每年或每三年續領商業登記。
擔保有限公司的周年申報表須於申報表日期後42天內遞交;該日期為會計參照期結束後九個月。申報表必須附有財務報表、董事會報告及核數師報告的核證真實副本。
公司註冊處規定,除不活動公司外,所有公司均須審計,任何收入水平都不會免除該義務。應就個別公司確認其不活動狀態及任何特別申報問題。期限及申報資料必須按公司實際財政年度及情況核實。
擔保有限公司合規日程
| 義務 | 時間 | 申報內容 |
|---|---|---|
| 周年申報表 | 申報表日期後42天內遞交;該日期為會計參照期結束後九個月 | 財務報表、董事會報告及核數師報告的核證真實副本 |
| 法定審計 | 每個財政年度,除非公司屬不活動公司 | 經審計的財務報表 |
| 商業登記續期 | 每年或每三年一次 | 按稅務局現行收費表繳付費用及徵費 |
總結
結構決策最終取決於管治、法律責任及資金安排,而非「非牟利」這個名稱。擔保有限公司適合簽訂合約、聘用員工及接受資助的董事會主導機構;社團適合成員主導、運作簡單的組織。無論選擇哪種結構,第88條認可均取決於慈善宗旨、公眾性質及實際運作。
我們協助客戶衡量這些因素、以符合第88條要求的章程細則註冊成立擔保有限公司、準備第88條申請文件,並整理非牟利機構銀行開戶文件。如社團日後需要公司結構,我們亦會規劃過渡安排——新的註冊成立、合約與資產安排、銀行事務及任何新的第88條申請——並在需要時安排香港法律審核。
3E Accounting Hong Kong提供公司註冊成立、公司秘書及稅務諮詢支援,讓非牟利機構創辦人安心開展及營運。
常見問題
否。香港警務處表明《社團條例》並無定義「非牟利組織」,註冊亦不會賦予慈善地位。稅務豁免屬第88條下的另一項事宜。
可以。稅務局接受社團會章作為書面管治文件,資格取決於慈善宗旨、公眾性質及實際運作——而非所選的法律結構。
如遞交申請時已提供足夠資料且稅務局無需進一步查詢,稅務局會儘量在四個月內作出回覆。這是服務上的努力目標而非批核期限,資料不全的申請會在處理前退回。
否。營商或貿易利潤只在符合法例但書條件時方獲豁免——利潤須全數用於慈善宗旨、不得主要在香港以外花費,且貿易須與機構宗旨或受益人相關。
機構可在獲認可前接受資金,但不應將該等捐款表述為可獲香港稅務扣除的認可慈善捐款。只有向第88條認可機構或政府的捐款才符合資格。
Abigail Yu
作者
Abigail Yu 掌管 3E 會計集團的執行領導事務,主理營運、資訊科技方案、公共關係及數位行銷,推動業務邁向成功。她持有新加坡國立大學傳播與新媒體榮譽學位,專精於危機管理、金融傳播及企業溝通。